出口 100 万的货、退税率 13%,能拿回 13 万。这笔钱卡在三件事上:退税率按哪个数算、申报截止是哪天、单证齐不齐。2026 年 1 月 1 日起出口退税的期限、备案、单证规则整体换了一轮,这篇按申报顺序讲:退税额怎么算、两道期限怎么卡、多久到账、单证备什么、系统里点哪几步,以及被卡住的五个高频原因的处理办法。
出口 100 万的货,退税率 13%,能拿回 13 万。这笔钱卡在三件事上:退税率按哪个数算、申报截止是哪天、单证齐不齐。2026 年 1 月 1 日起,出口退税的申报期限、备案表单、单证规则整体换了一轮。2019 年以后那套"退税没有期限、随时都能报"的印象,从今年起行不通了。
这篇按申报顺序讲五件事:钱怎么算、两道期限怎么卡、多久到账、单证备什么、系统里点哪几步,最后是被卡住的五个高频原因和对应处理办法。
一、先算钱:退税率是查出来的
外贸企业和生产企业的算法不一样。
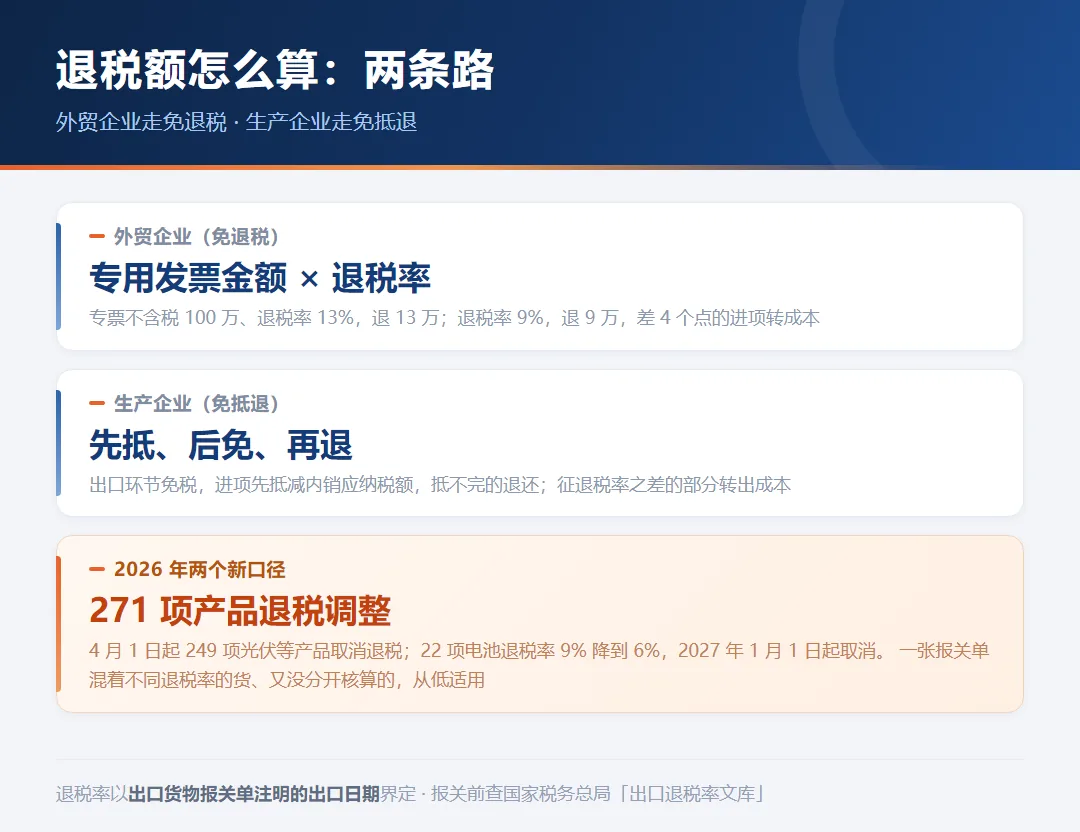
外贸企业(免退税):应退税额 = 增值税专用发票上的不含税金额 × 出口退税率。专票 100 万、退税率 13%,退 13 万;退税率 9%,退 9 万,中间差 4 个点的进项税额转入成本。
生产企业(免抵退):出口环节免征增值税,进项税额先抵减内销的应纳税额,抵不完的部分退还。征税率与退税率之间的差额部分,要做进项税额转出。
三个口径要注意:
- 2026 年起,退税率默认与适用税率一致,个别产品另有特殊退税率。别按记忆里的老税率报价,去查。
- 一张报关单里混着不同退税率的货、又没分开核算的,从低适用退税率。混装出货前把品类拆清楚。
- 2026 年 4 月 1 日起,249 项光伏等产品取消增值税出口退税(硅片、电池片、组件,以及电子半导体材料、化工原料、玻璃、建材石材类);22 项电池产品退税率从 9% 降到 6%,2027 年 1 月 1 日起取消,合计 271 项。取消退税的货出口要按内销缴增值税,降税率的按征退差转出进项。做这类产品的,报价前重新算一遍成本。
退税率以出口货物报关单注明的出口日期界定。查询入口:国家税务总局官网的"出口退税率查询"(2026 年税则调整后已更新文库版本),输入商品编码就能查到当前税率。下单前查一次,报关前再核对一次。
二、什么时候申报:两道期限,一条红线
这是 2026 年新规里变化最大的一块。
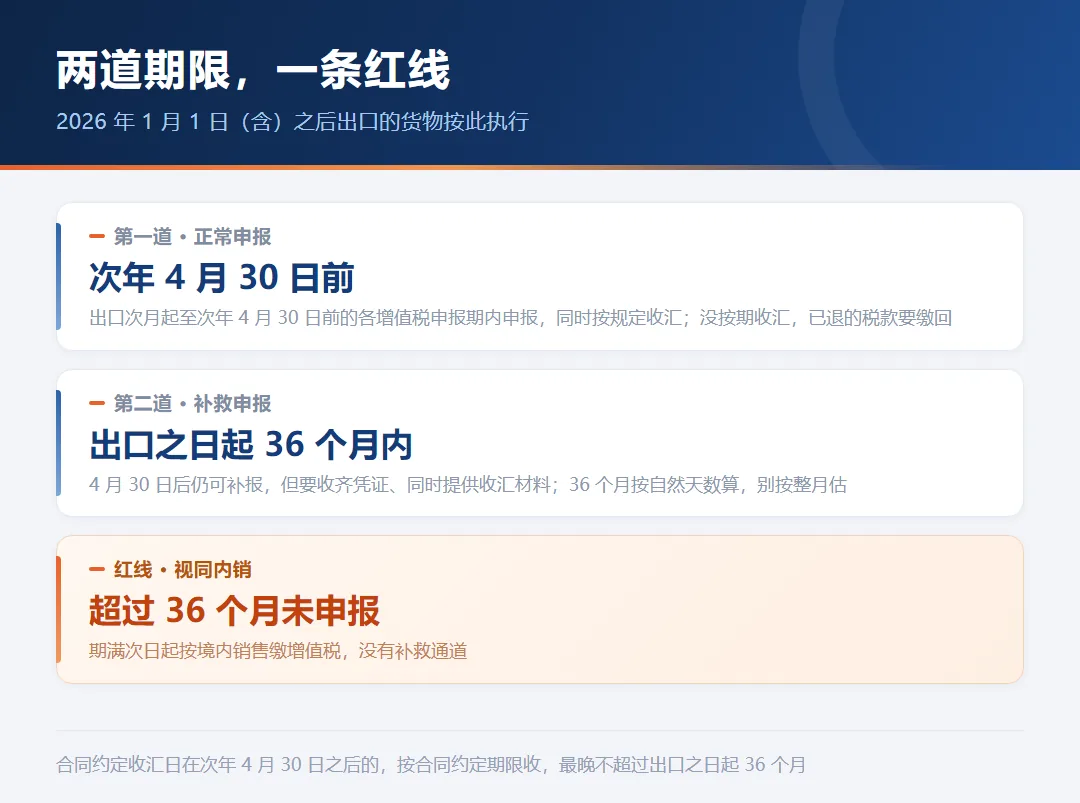
第一道:正常申报。 在货物报关出口之日次月起、至次年 4 月 30 日前的各增值税纳税申报期内申报,同时按规定收汇。注意后半句:没在次年 4 月 30 日前收汇的,已退的税款要缴回。
第二道:补救申报。 错过 4 月 30 日,还能报——在次年 4 月 30 日后、至报关出口之日起 36 个月内的各申报期内补报,但要收齐凭证、同时提供收汇材料。36 个月按自然天数算,从报关出口当天起数,别按整月估。
红线:视同内销。 超过出口之日起 36 个月还没申报的,视同向境内销售,期满次日按内销缴增值税。这一条没有补救通道。
收汇和期限是绑死的:
- 次年 4 月 30 日前申报的,必须按规定收汇,收不回外汇,退了的税款缴回;
- 4 月 30 日之后补报的,必须同时给收汇材料;
- 出口合同约定全部收汇最终日期在 4 月 30 日之后的,按合同约定期限收,最晚不超过出口之日起 36 个月;
- 客户实在付不了款、符合规定列举的视同收汇情形的,留存收汇情况表和举证材料,可以视同收汇。
说白了:客户拖付款,退税跟着悬。业务节奏和收款节奏,从 2026 年起必须一起排。
还有一条过渡:2025 年 12 月 31 日(含)前出口的货物,仍按原来的规则执行,不套 36 个月。
三、多久到账:审核时限和几个卡点
审核办结时限按企业管理类别定:一类 5 个、二类 10 个、三类 15 个、四类 20 个工作日(单证不齐需要实地核实的情形不计入)。税务总局的年度要求压得更紧:一类、二类企业正常退税平均 3 个工作日内办结,其他企业 6 个工作日内。
实际到账时间受三件事影响:
- 第一次申报。多数地区对首次申报退税的企业安排实地核查,看仓库、看货、看账。首次申报多留一周给核查。
- 系统疑点。申报数据命中疑点(发票与报关单金额差异、汇率异常、换汇成本偏离)会转人工审核。配合的做法是提前把购销合同、物流单据、资金流水、生产记录整理好,主动提交。
- 供应商状态。上游供应商被列为非正常户或走逃,税务机关会函调核实,这批货的退税就挂着。挑供应商时把开票稳定性当采购条件看。
四、申报前备齐五样东西
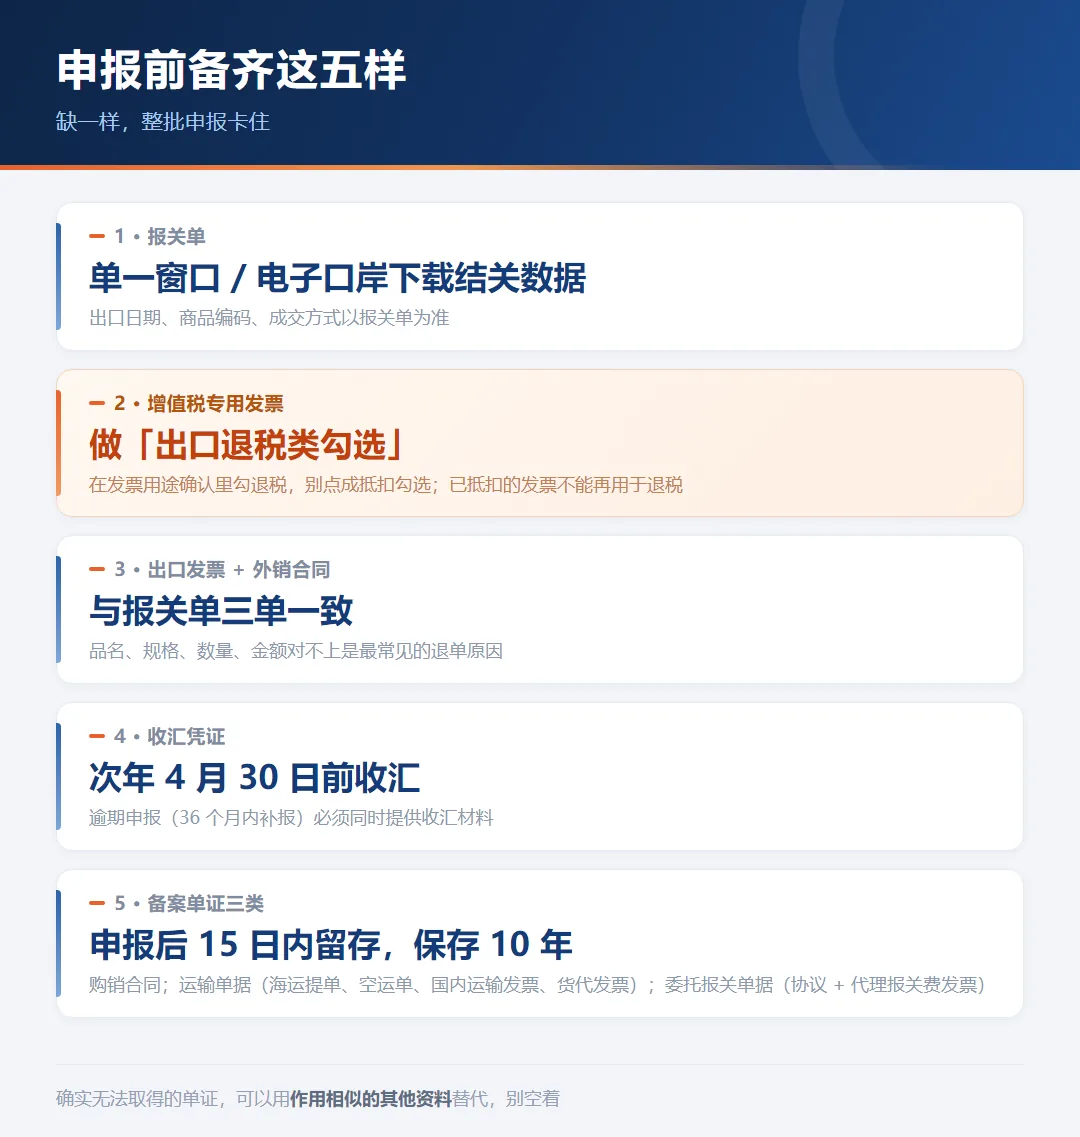
- 报关单。在单一窗口或电子口岸下载结关报关单数据,出口日期、商品编码、成交方式都以它为准。
- 增值税专用发票。必须在电子税务局的发票用途确认里做"出口退税类勾选"——不是抵扣勾选。勾错是高频事故,后面单讲。
- 出口发票和外销合同。与报关单保持一致。
- 收汇凭证。次年 4 月 30 日前收汇;补报的必须同时提供收汇材料。
- 备案单证三类:购销合同;运输单据(海运提单、航空运单、铁路运单,以及承付运费的国内运输发票、货代发票);委托报关单据(委托报关协议、代理报关服务费发票)。申报后 15 日内留存,按申报顺序编目录,保存 10 年,可以纸质、影像化或数字化存放。
确实无法取得的单证,可以用作用相似的其他资料替代,别空着。
五、系统里七步走
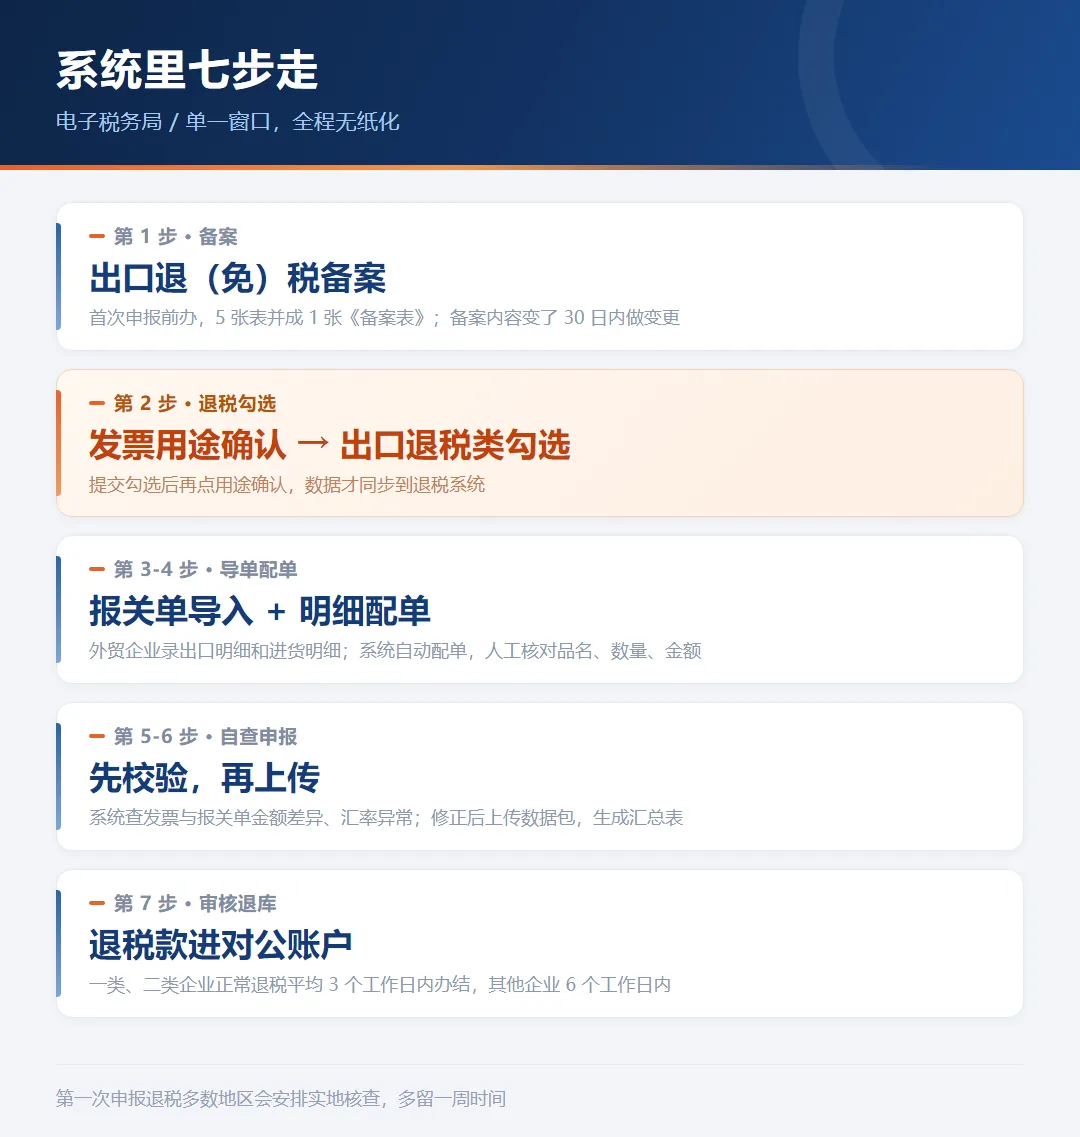
- 备案。首次申报退税前,在电子税务局办出口退(免)税备案。2026 年起 5 张备案表并成 1 张,线上 1-2 个工作日办结;备案内容变化后 30 日内做变更。
- 退税勾选。我要办税 → 发票用途确认 → 出口退税类勾选 → 提交勾选 → 用途确认。勾完没做用途确认,数据不会同步到退税系统。
- 报关单导入。下载结关数据,在"出口退税管理"里导入免退税申报(外贸企业)或免抵退税申报(生产企业)。
- 录明细、配单。外贸企业录出口明细和进货明细;系统自动配单,人工核对品名、数量、金额。
- 数据自查。系统先校验逻辑错误(发票与报关单金额差异、汇率异常),先修正再提交。
- 正式申报。上传申报数据包,生成汇总表。
- 审核退库。过了审核,退税款打进对公账户。
六、被卡住的五个高频原因
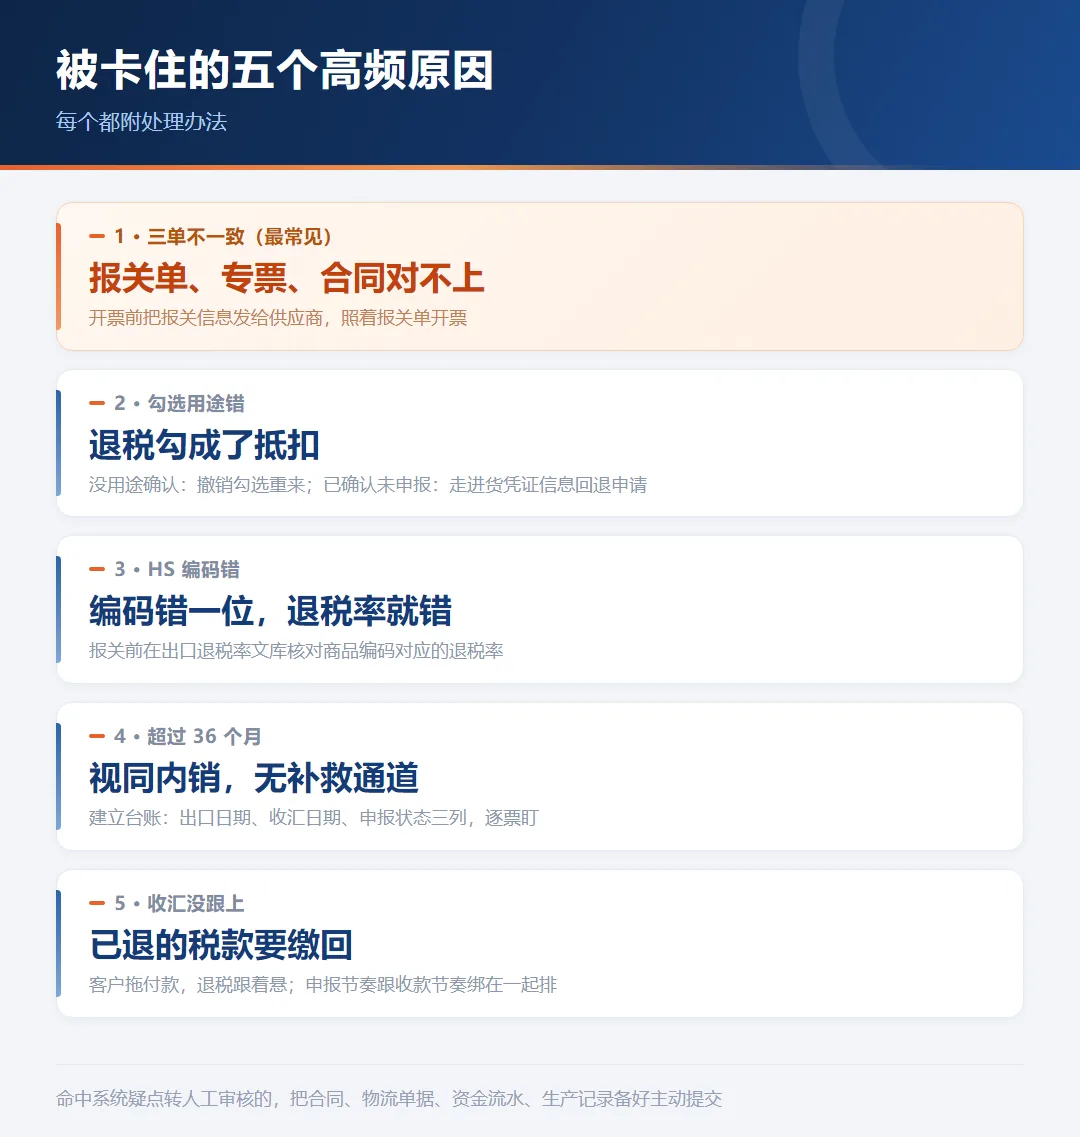
1. 三单不一致(最常见)。报关单、进项专票、外销合同的品名、规格、数量、金额对不上。处理:开票前把报关信息发给供应商,照着报关单开票;已经开错的,红冲重开比解释材料快。
2. 勾选用途错。该点"出口退税类勾选"点了"抵扣类勾选"。没做用途确认的,撤销勾选重来;已用途确认、还没申报的,走"进货凭证信息回退申请";已经申报抵扣并入增值税申报的,要做进项转出,再向主管税务机关申请核实函调整用途。每月勾选完、点确认之前,多看一眼用途列。
3. HS 编码错。编码决定退税率,错一位可能差好几个点,还可能踩到取消退税的品类。报关前在退税率文库核对。
4. 超过 36 个月。没有补救通道,只能靠台账预防。给 2026 年 1 月 1 日以后出口的每一票建三列台账:出口日期、收汇日期、申报状态。
5. 收汇没跟上。4 月 30 日前没收到外汇,退了的税款要缴回。申报节奏跟着收款节奏走,付款条件差的客户,报价时把退税资金的时间成本算进去。
七、落地清单
- 把 2026 年 1 月 1 日以后出口的每一票,登记出口日期、收汇日期、申报状态三列,每月对一次账。
- 下单前查一次出口退税率文库,取消退税的品类重新核报价,别按老成本接单。
- 把"发票用途确认"写进财务的操作清单:退税勾选 → 用途确认 → 申报,三步都点了才算完。
- 财务和业务拉一张共享表,收汇一栏谁负责更新、什么时候更新,写清楚。
相关阅读
- 外贸人必懂的 17 个外贸单证完整流程
- 商业发票(CI)怎么填?照抄 PI 会卡在银行,这 10 栏必须重填
- 装箱单和发票对不上,货就卡在目的港
- 外贸收款方式怎么选?TT、信用证、PayPal、西联、离岸账户对比
- 原产地证书怎么办理?Form A 已停发:2026 出口该申哪一种
- 外贸报价单怎么做?FOB/CIF/DDP 报价公式+中英文模板
本文口径来自国家税务总局 2026 年起施行的《出口业务增值税和消费税退(免)税管理办法》及湖南、江西、广西等省税务局的合规申报指引、中国贸促会浙江省分会的出口退税率更新提示,整理时间 2026 年 9 月。退税率查询入口:国家税务总局官网「出口退税率查询」(hd.chinatax.gov.cn)。具体执行以主管税务机关答复为准。
评论
加载中...