客户发来三张照片:一个压塌的纸箱,箱子侧面裂开,里面的儿童座椅配件散了一地。第二张是托盘,底层有明显的水渍。
"12 箱里有 3 箱压塌,1 箱受潮。货值 4800 美元,这个能不能赔?"
那天是货到港的第二天。我当时的第一反应是给客户回一句"我们走保险",然后才想起来:这句话在三个地方都可能是错的。
后来那一票的往来邮件,大致是这么三封。
第一封来自目的港的货代:
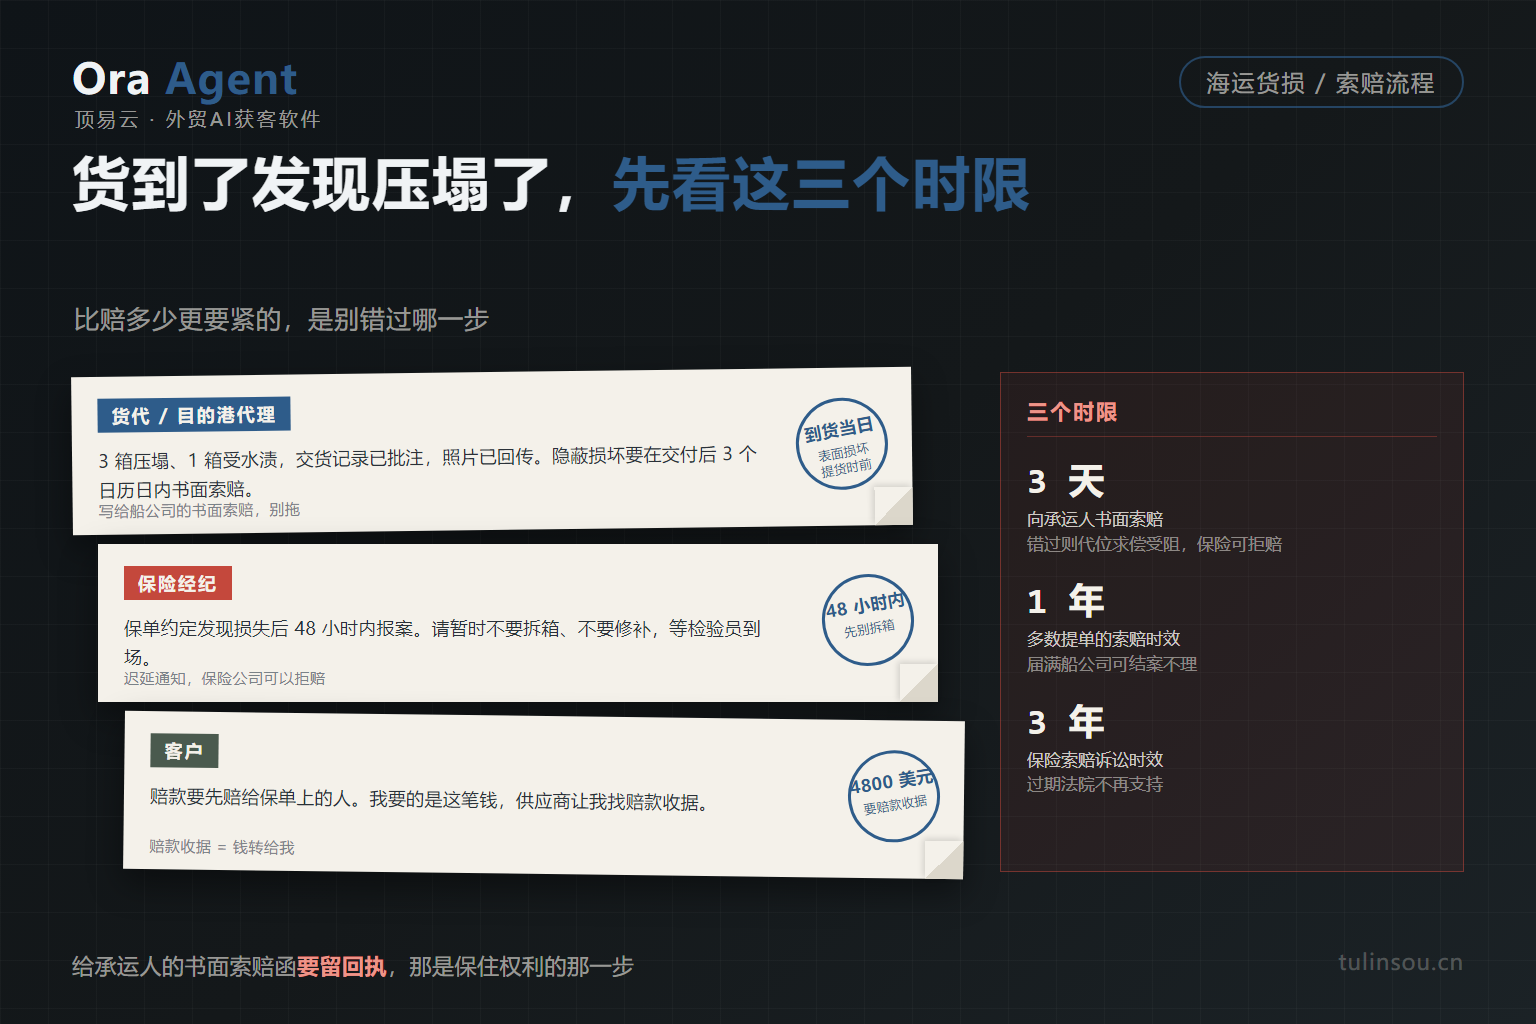
3 箱压塌、1 箱有水渍,我们在交货记录上做了批注,现场照片已回传。请注意:表面损坏要在提货时或之前书面通知船公司,隐蔽损坏要在交付后 3 个日历日内提出。请确认收货单并尽快把书面索赔发给船公司。
第二封来自保险经纪:
保单约定发现损失后 48 小时内报案,麻烦先处理。请暂时不要拆箱、不要修补、不要分拣,等检验员到场。需要哪些单据我列了一份清单给您。
第三封来自客户:
供应商说赔款要先赔给保单上的人。4800 美元是我们的货,我要的是这笔钱。请告诉我怎么操作。
三封邮件里各藏着一步动作。这篇把这三步和它们背后的时限、单据一次讲清——货损索赔里最容易出错的不是赔多少,是错过哪一个时间点。
三个时限,错过一个就少一笔钱
索赔这件事上有三条不同的时限,管三件不同的事。混在一起理解,必然漏掉一条。
| 时限 | 管的是谁 | 漏掉的后果 |
|---|---|---|
| 提货时或之前(表面损坏) | 承运人(船公司) | 推定货物交付时表面状况良好,举证责任倒过来 |
| 交付后 3 个日历日内(隐蔽损坏) | 承运人(船公司) | 同上,承运人可拒绝赔付 |
| 保单约定的时间(常见 48 小时) | 保险人 | 保险公司可以援引迟延通知拒赔 |
| 交付后 1 年内 | 承运人 | 多数提单的一年期时效届满,船公司可结案不理 |
| 损失发生后 3 年内 | 保险人 | 保险索赔的诉讼时效届满,赔付请求不再受法院支持 |
隐蔽损坏的 3 天最容易丢。所谓隐蔽损坏,指开箱当时看不出来、之后才发现的:内包装里的货坏了,装液体的桶漏了,装箱时纸箱已经鼓包但当时没注意。空运的对应时限是 14 天。
1 年和 3 年这两个,是很多外贸人完全不知道的。提单上写着"一年期时效",指的是你向船公司主张损害赔偿的窗口;过了这个点,船公司有权关闭案子。而保险这条线的诉讼时效是 3 年——但实际操作中,1 年的船公司时效往往先到期。
最关键的一条:没在 3 天内书面通知承运人,损失就同时失去了向船公司索赔的权利,也失去了保险人的代位求偿基础。保险公司不能替你去向船公司追赔,因为你没有把权利保住。这时保险人可以据此拒赔。
检验之前,有三样东西不能动
经纪那封邮件里最要紧的一句是"不要拆箱、不要修补、不要分拣"。
原因很简单:检验员到场时,要看货物是什么状态、装箱方式是什么样、破损是外部受力还是内部缺陷造成的。你先拆了箱、把货重新码了一遍,那份检验报告能证明的东西就少一大半。
不能动的三样:
别拆箱、别分拣、别修补。 哪怕客户催着要发货、哪怕货是易腐品要处理,也要等检验员。
别销毁或降级处理受损货。 残值是赔款计算里要扣的一项,货物处理掉了,残值就没法核。
别在交货记录上签"完好"。 提货单、卸货记录上有批注栏,发现异常就要写上去并要求签注。签了"数量相符、状况良好",后面所有的举证都要自己扛。
唯一可以先动的情况是:货物本身不能再等了——易腐、危险品、或者港口压柜有滞箱费压力。这种情况下先动,但要拍照、找第三方在场见证,并留下书面记录,把"为什么必须先处理"写清楚。检验员事后要核的,恰恰是这一点。
检验通常是一次联合检验:保险人指派的检验员、承运人或其代表、以及货方同时在场。检验纪要由各方签字,把一致的结论和存在争议的点都写进去;有争议的地方写明保留权利,不要当场争输赢。纪要之后出正式检验报告,这份报告是后面算钱的底稿。
还有一条常被忘记的法律义务:收货人有义务减轻损失。把受潮的箱子及时拆开、把受污染的货与干净货分开、必要时修复或重新包装,这些动作必须做。不做而被保险人认定扩大了损失,扩大出来的那部分不赔。
赔款不一定赔给你
客户那封信问的这个问题,是最容易起争议的地方。
一笔货运险赔付,钱先付给保单上写明的被保险人(也就是投保人),不是先付给货主,更不是直接付给最终客户。如果这票货是信用证付款、或者投保时把银行写成了受益人,那就先付给银行。
要拿到自己该拿的那部分,靠的是赔款收据(loss payable receipt)这类文件:被保险人收到赔款后,出具一份收据或权益转让文件,把赔款按保单约定转给应当收取的一方。没有这份文件,银行或保险人是不会把款项直接打给客户的。
同时要清楚三个角色:
- 投保人:签保单、付保费的人,可以是卖方,也可以是买方。
- 被保险人:保单里承担风险、享有索赔权的人。投保人和被保险人通常是同一个,但可以不同。
- 受益人:指定了赔款受领方的人。信用证项下常见的是银行。
FOB、CFR、EXW 成交,风险在买方,保险一般由买方安排;CIF 由卖方投保,最低承保条件是 ICC C;CIP 是 ICC A。这三个 ICC 等级的差别很实际:ICC C 承保重大海损(沉没、火灾、火灾),但不承保单独海损——箱子压塌、包装破损、渗漏、受潮这类,恰恰常常被归为单独海损。ICC A 才把这些外来原因造成的损失纳入。
所以"FOB 客户说买了保险"这句话,要问清楚他买的是哪个等级。
赔多少:先扣四笔
赔付不是按货值全额给的。算的时候通常按这几步:
第一步,定损失基数。 按保单约定的保险价值算,一般是发票金额加运保费那一串(按 CIF 口径),惯例上还会加上预期利润,因此常见的投保比例是发票价的 110%。赔付依据是保单上约定的保险价值,不是出险时的市场价。
第二步,扣免赔额。 保单里约定的自负额(deductible)或起赔点(franchise),赔款里先扣掉。免赔额越高保费越低,这是一道取舍。
第三步,看有没有不足额保险。 如果投保金额低于应有的保险价值,赔款按比例赔付,不是全赔。这就是"投保时只保了货值、没加运费和利润"的后果:能赔到的比例会打折。
第四步,扣残值。 受损但仍能降级销售的货,残值要减掉。完全损毁的货,销毁证书是残值计算的依据。
如果船舶途中宣布共同海损,还要另外交共同海损保证金、签共同海损声明。货运险一般自动承保你该分摊的那一部分,这部分单据要提前准备好。
还要说一句常见的除外责任:包装不当、内在缺陷、自然损耗(渗漏、蒸发、腐蚀、正常破损)通常不赔。所以"这批货本来就压得不够结实"这句话,要看保单除外条款怎么写,也要看检验报告怎么认定。
要交的五类单据
经纪那份清单看着长,其实就五类。
| 类别 | 具体文件 |
|---|---|
| 运输与交接 | 提单或海运单正本、提货单/交货记录(带异常批注)、集装箱设备交接单、卸货记录或理货单 |
| 价值与货物 | 商业发票、装箱单、重量体积单、购销合同或订单 |
| 保险 | 投保单或保单正本、货运险索赔表 |
| 证据 | 照片与视频、检验报告、联合检验纪要、事故报告、给承运人的书面索赔函及对方回执 |
| 金额与权利 | 索赔金额明细、权利转让书(letter of subrogation)、销毁证书或残值单据、共同海损相关文件(如适用) |
两点提醒。
一是照片要拍全:破损货物本身、集装箱内部状况、封条、破损外包装、受潮痕迹的位置和范围。最好有连续视频,尤其是开箱过程。照片能证明的往往比文字多。
二是给承运人的书面索赔函要留回执。发出去不算完,要拿到对方确认收到的记录。这封索赔函同时也是保住代位求偿权的那一步。
两个最常踩的坑
第一个坑:以为保险买了就有人管。
FOB、CFR、EXW 成交下,买方负责投保。如果买方压根没买,或者买的等级不够,货损了既没有保险赔,船公司那边的责任上限又远不够——海牙规则下船公司的赔偿上限是每件 666.67 个特别提款单位、每公斤 2 个,取高者,还不适用于 CIF 之外的多种情况。绝大多数货损金额都超过这个线。
所以 FOB 成交时,值得在合同里加一句"买方应在装运前投保一切险并把保单副本给我"。这句话在出险那天能省掉几天的扯皮。
第二个坑:只找保险公司,不找船公司。
货损原因在承运人时,向保险人索赔的同时必须向承运人书面索赔。这两件事不冲突,保险公司赔完会向承运人代位追偿,但它要你先保住那项权利。没保住,保险公司拒赔,前面说过原因。
赔完这一票,还有下一票
货损处理完,这一票的账才算完。但下一票的买家,通常还是同一批人。
顶易云ora(tulinsou.cn)做的是名单这一段:按目的国和 HS 编码在地图上圈进口商,名单带联系人和逐年进出口记录。年年稳定进货、批次出货量大的进口商,运输方式上早就固定了合作货代和保险安排——这类客户谈价格、谈账期的时候,出险那套流程也是现成的。合作范围与当期价格以官网公布为准。
相关阅读:海运单据与保险
- 出口货运保险怎么买:投保金额、被保险人与免赔额,一次讲清投保环节的事
- 电放提单怎么选:三种放货方式与风险对照
- 船东单和货代单差在哪?主单 MBL 与分单 HBL 的五个节点、换单路径与三处风险
- 海运订舱流程怎么走?从订舱到装柜出运的完整步骤与时间节点
本文依据海牙-维斯比规则关于提货时表面状况与隐蔽损坏通知期限的通行做法、伦敦保险市场货运险实务中关于代位求偿与不足额保险的通行口径,以及保险经纪与货代关于货损索赔流程的公开说明整理,2026-11-06 核对。通知期限、免赔额、保险金额比例、除外责任与 ICC 等级承保范围均以具体保单条款与承保条件为准;时效起算点以提单条款与保单约定为准,实际索赔请与保险人和货代逐单确认。
评论
加载中...