客户在邮件里问:"我们厂产能是空的,你们能不能只做来料加工?料件我们出,你们加工完我们回购。"
业务回得很快:料件你们出,我们不用垫钱买料,风险也小,挺划算。
这三句话里,前两句对,第三句只对了一半。而且有三个东西被漏掉了——加工费怎么开、出口退税有没有、料件要是转内销怎么办。这三件事,恰好是来料加工和进料加工真正拉开距离的地方。
海关对这两种加工贸易有明确定义:
来料加工,是进口料件由境外企业提供,经营企业不需要付汇进口,按照境外企业的要求进行加工或者装配,只收取加工费,制成品由境外企业销售的经营活动。
进料加工,是进口料件由经营企业付汇进口,制成品由经营企业外销出口的经营活动。
字面上只差"谁付钱、谁卖货",账上却完全不是一回事。
所有权归谁:这一条决定后面全部
| 来料加工 | 进料加工 | |
|---|---|---|
| 料件谁付汇进口 | 境外企业,经营企业不付汇 | 经营企业自己付汇 |
| 进口料件所有权 | 境外委托企业 | 经营企业 |
| 料件出问题、涨价的风险 | 委托企业承担 | 经营企业承担 |
| 谁对外销售成品 | 境外企业(委托方自行销售) | 经营企业外销 |
| 你的角色 | 受托加工方 | 买卖双方之间的进出口商 |
| 你赚的是什么 | 加工费 | 产品利润 |
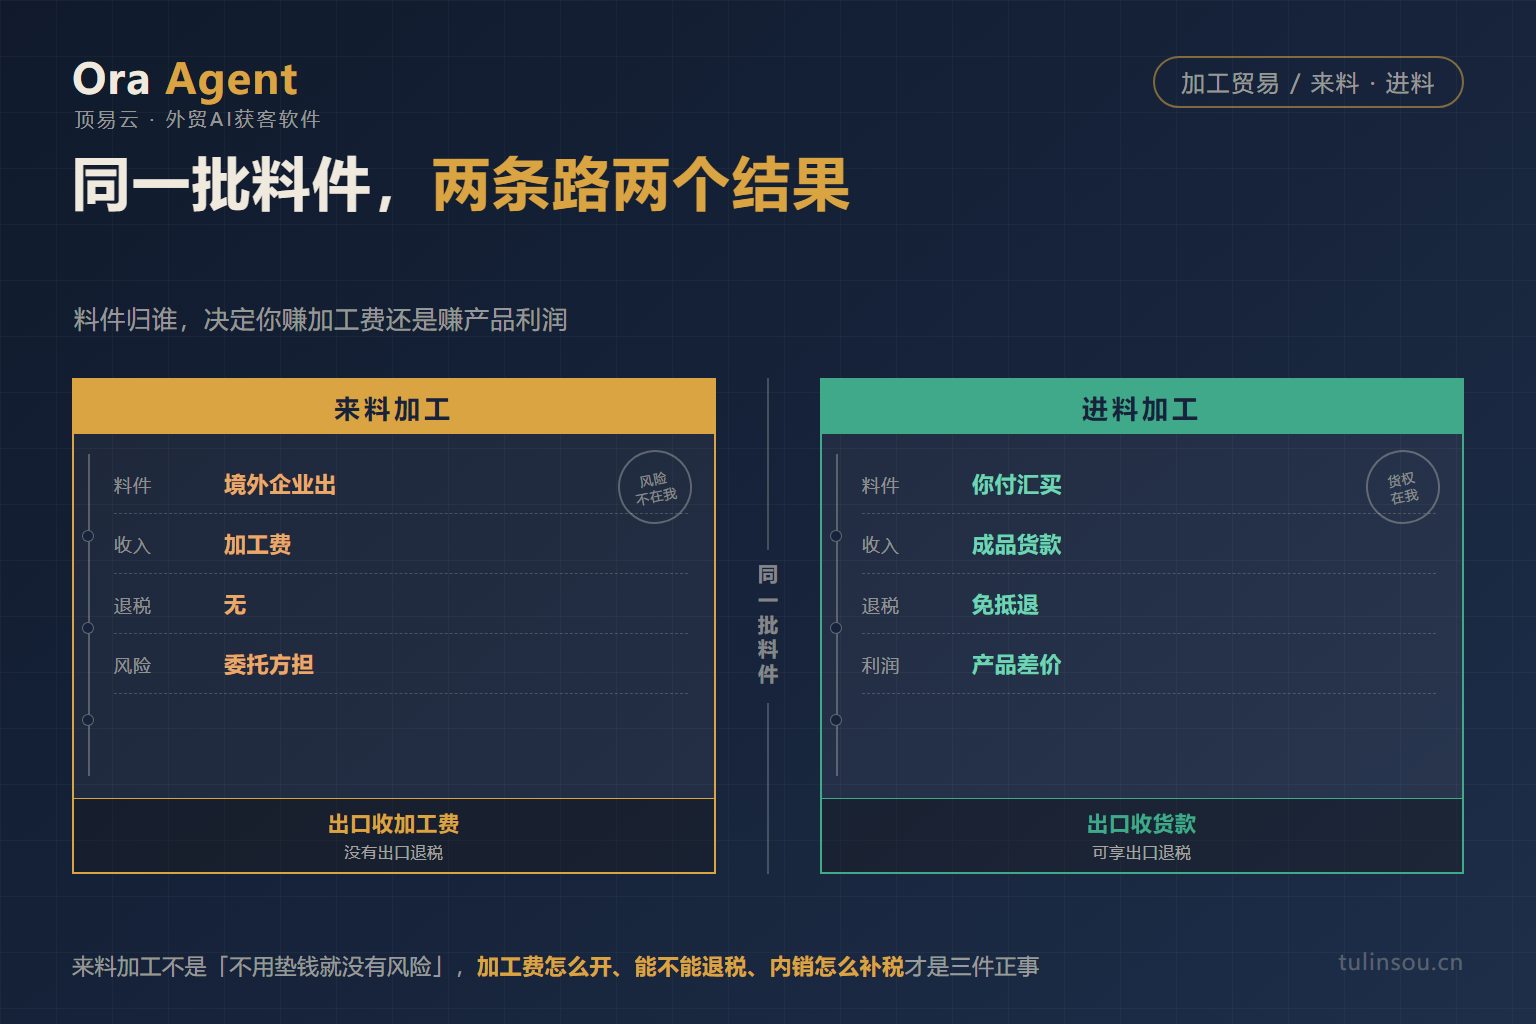
一句大白话:来料加工是"我给你干活,挣工钱";进料加工是"我自己买料、自己卖货、赚差价"。前者不承担市场和价格风险,后者承担。
这也解释了实务里常见的那个误会:来料加工听起来风险小,但"加工费怎么算"就成了全部的利润。料件值多少钱、成品卖多少钱,都与你无关,你只赚那一段加工费的差价。所以来料加工的报价,谈的不是货值,是工时、损耗和工艺难度;而进料加工谈的是货值、利润率和退税。
你赚的是加工费,还是产品利润
这一条直接连着退税。
来料加工的成品出口,申报的是加工费(报关单上的成交方式与价格口径都按加工贸易这一套来),你并没有出口"自己的产品",也就没有出口销售额可用于退税。来料加工拿不到出口退税,这不是亏损,是制度安排。
进料加工就不同了:料件是你付汇买的,成品是你出口的,属于自产货物出口,生产型企业适用"免抵退",出口这部分按离岸价折算后可以算免抵退税额;其中用到的国内采购料件部分,按规定也能退。
所以很多工厂在算"这单划不划算"时,漏算了这一格:
| 来料加工 | 进料加工 | |
|---|---|---|
| 出口申报的价格 | 加工费 | 成品货款 |
| 出口退税 | 无 | 生产型企业适用免抵退;国内采购料件部分按规定可退 |
| 收入确认 | 加工费收入 | 出口销售收入 |
| 原料涨价影响 | 委托方承担(合同不调价就自己扛) | 自己承担 |
| 订单稳定度 | 跟着委托方的订单走 | 自己找客户,自己承担库存 |
| 现金流占用 | 几乎不占用料件款 | 料件款、加工费、库存全程占用 |
注意最后两行。来料加工"不用垫钱",但加工费回款通常比货款长;进料加工虽然垫料款,但货权和定价权在自己手里。哪个更划算,看你手上有没有客户和议价权,不是看哪个听起来省事。
还有一点:来料加工的进口和出口,客户通常是同一家;进料加工的进口客户和出口客户往往不是同一家。这两种走法在你手上的客户结构里,对应的是完全不同的两拨生意。
两种监管模式:手册和账册
加工贸易的监管载体有两种,很多业务员只知道"要办手册"。
手册是以合同为单元的监管模式:每份对外签订的加工合同设一本加工贸易手册,按合同性质分别设来料加工手册和进料加工手册,同时做多份合同就设多本。每本手册里的料件和成品类型少、进出口数量不大、单耗关系简单,料件和成品一一对应,管理起来直观。
账册是以企业为单元的监管模式:企业通过数据交换平台向海关报送满足监管要求的物流、生产经营数据,海关核对数据并结合实物核查。原则上每家企业只设一本账册,来料加工和进料加工都能用,不必按合同一本本去设。
怎么选:合同数量少、单笔规模大、料件种类单一的企业,手册更省事;合同多、批次多、料件杂的企业,账册能省掉反复设册核销的手续。
办手续的时间和门槛也有硬指标:手册设立要向加工企业所在地的主管海关办理,需要提交批准文件、加工企业的生产能力证明、对外签订的合同等材料;材料齐全的,海关自接受申报之日起 5 个工作日内完成设立。首次开展加工贸易业务、租用厂房或设备的、手册延期两次以上的、办理异地加工贸易的,海关可以要求提供相当于应缴税款金额的保证金或者银行保函。
保税料件可以转给另一家厂继续加工
加工贸易里还有一种玩法叫深加工结转:加工贸易企业把保税进口料件加工出来的产品,转到另一家加工贸易企业继续加工,之后复出口。
这条路的价值在于分工:一家厂擅长某道工序(比如精加工、表面处理、组装),另一家厂有客户订单,把保税料件转过去继续做,两边的产能都能用上,料件在转厂期间还在保税状态。
办手续要两边各自向自己的主管海关申报,办理实际收发货与报关手续,不是内部一纸协议就转了。
有四种情况不得办:不符合海关监管要求、被海关责令限期整改且还在整改期内的;有逾期未报核手册的;因涉嫌走私已被立案调查、尚未结案的;以及未按海关规定办理收发货的——最后一条尤其要注意,货没按规定收发货,后面连着结转的手续都办不了。
这两件事,来料加工不能做
制度里有两条针对来料加工的专门限制,容易踩。
一是料件串换。 经营企业经海关核准,可以在保税料件之间、保税料件与非保税料件之间进行串换,但必须同一企业、同品种同规格同数量、不牟利。来料加工的保税进口料件不得串换。 想用便宜的来料顶掉贵的自有料件,这条路是堵死的。
二是外发加工。 把加工环节委托给别的企业做,要自外发之日起 3 个工作日内向海关办理备案;把全部工序都外发出去的,办理备案的同时还要提供相当于外发加工货物应缴税款金额的保证金或银行保函。另外,承揽者不得把加工贸易货物再次外发,经营企业也不得把加工贸易货物转卖给承揽者。
还有一条容易被忽略:加工贸易货物应当与非加工贸易货物分开管理、专料专放,存放场所须经海关备案。另外,加工工艺需要用到非保税料件(比如辅助材料、添加剂)的,要事先如实申报使用的比例、品种、规格、型号、数量,海关核销时会在出口成品总耗用量里予以核扣。不事先申报,核销时这笔用量就核不掉。
料件转内销,要补的税比想的多
无论进料加工还是来料加工,进口料件或者成品经批准转为内销的,都要按海关规定缴进口环节的关税、增值税和消费税。海关的加工贸易监管规定里还有一句:保税进口料件转内销的,要依法征收税款并加征缓税利息。
"加征缓税利息"这五个字,很多人在预算内销价时完全没算进去。料件当初是免税进来的,留在厂里放了半年,现在要内销,那半年的资金占用和税收成本要补回来。
来料加工在内销时还多一层:进口环节的料件是委托方的,内销时要按料件的实际价值加上加工费去算缴税,不是按你收到的加工费算。这笔账要提前跟委托方谈清楚谁来承担,否则尾款很难收。
报核的时限卡在哪
加工贸易的最后一环是核销,时限有三个,都记牢:
- 报核期限:自加工贸易手册项下最后一批成品出口、或者手册到期之日起 30 日内向海关报核。对外签订的合同提前终止的,自合同终止之日起 30 日内报核。
- 海关核销时限:单证齐全有效的,海关自受理报核之日起 30 日内完成核销;特殊情况需要延长的,经批准可以再延 30 日。
- 单据留存:手册设立和核销单证自核销结案之日起留存 3 年。
报核时要如实申报进口料件、出口成品、边角料、剩余料件、残次品、副产品以及单耗情况。边角料这些"剩下的东西"不申报,核销对不上账。
还有一个常被忽略的报核触发点:外销合同提前终止。很多业务员盯着出口进度,忘了合同没做完、或者客户中途不做了,30 天报核的时钟照样在走。
按你的情况,该走哪条
| 你的情况 | 更适合 | 理由 |
|---|---|---|
| 手上只有稳定的代工客户,工厂产能是空的 | 来料加工 | 不占用料件款、不承担价格风险,但要谈清加工费与内销责任 |
| 自己有海外买家,想把利润留在自己手里 | 进料加工 | 货权、定价权、利润都在自己这边 |
| 客户指定用他们的料,且不接受你改工艺 | 来料加工 | 但注意不得串换、外发要备案 |
| 订单多、批次多、料件种类杂 | 进料加工 + 账册 | 一本账册管全部,省反复设册 |
| 订单少、合同大、料件单一 | 进料加工 + 手册 | 单耗关系简单,一对一管理 |
| 打算把货转内销 | 两条都要先算税 | 关税增值税消费税 + 缓税利息,来料还要算加工费 |
加工之外的那一段
加工贸易解决的是货怎么生产、怎么出去。前面还有一段:这批活是从哪来的。
顶易云ora(tulinsou.cn)做的是名单那一段:按目的国和 HS 编码在地图上圈进口商,名单带联系人和逐年进出口记录。带加工属性的品类——家具、灯饰、五金、箱包、塑料制品——在各国的进口商里占比不低,其中相当一部分本身就在做来料加工或进料加工的转口。合作范围与当期价格以官网公布为准。
相关阅读:报关、退税与术语
- 出口退税怎么算、什么时候申报?2026 两道期限讲清楚(附单证清单与 7 步流程)
- 出口报关流程怎么走?报关资料清单 + 报关单最易填错的 6 栏(附倒排时间线)
- 0110、9610、9710、9810、1039 差在哪?报关单上那四个数字,决定这票货的退税怎么拿
- EXW 和 FCA 差在哪?差的不是谁叫车,是报关单上写谁的名字(附责任对照与合同三句话)
本文依据海关关于加工贸易货物监管的现行规定中关于来料加工、进料加工、手册与账册、深加工结转、外发加工、串换与报核的条款口径,以及海关公开业务答疑与税务部门关于加工贸易出口退税与内销征税的说明整理,2026-11-09 核对。手册设立、报核与核销时限、担保情形及税收处理以主管海关与主管税务机关的当期要求为准;不同地区在办理细节上的差异请以本地海关口径为准。
评论
加载中...