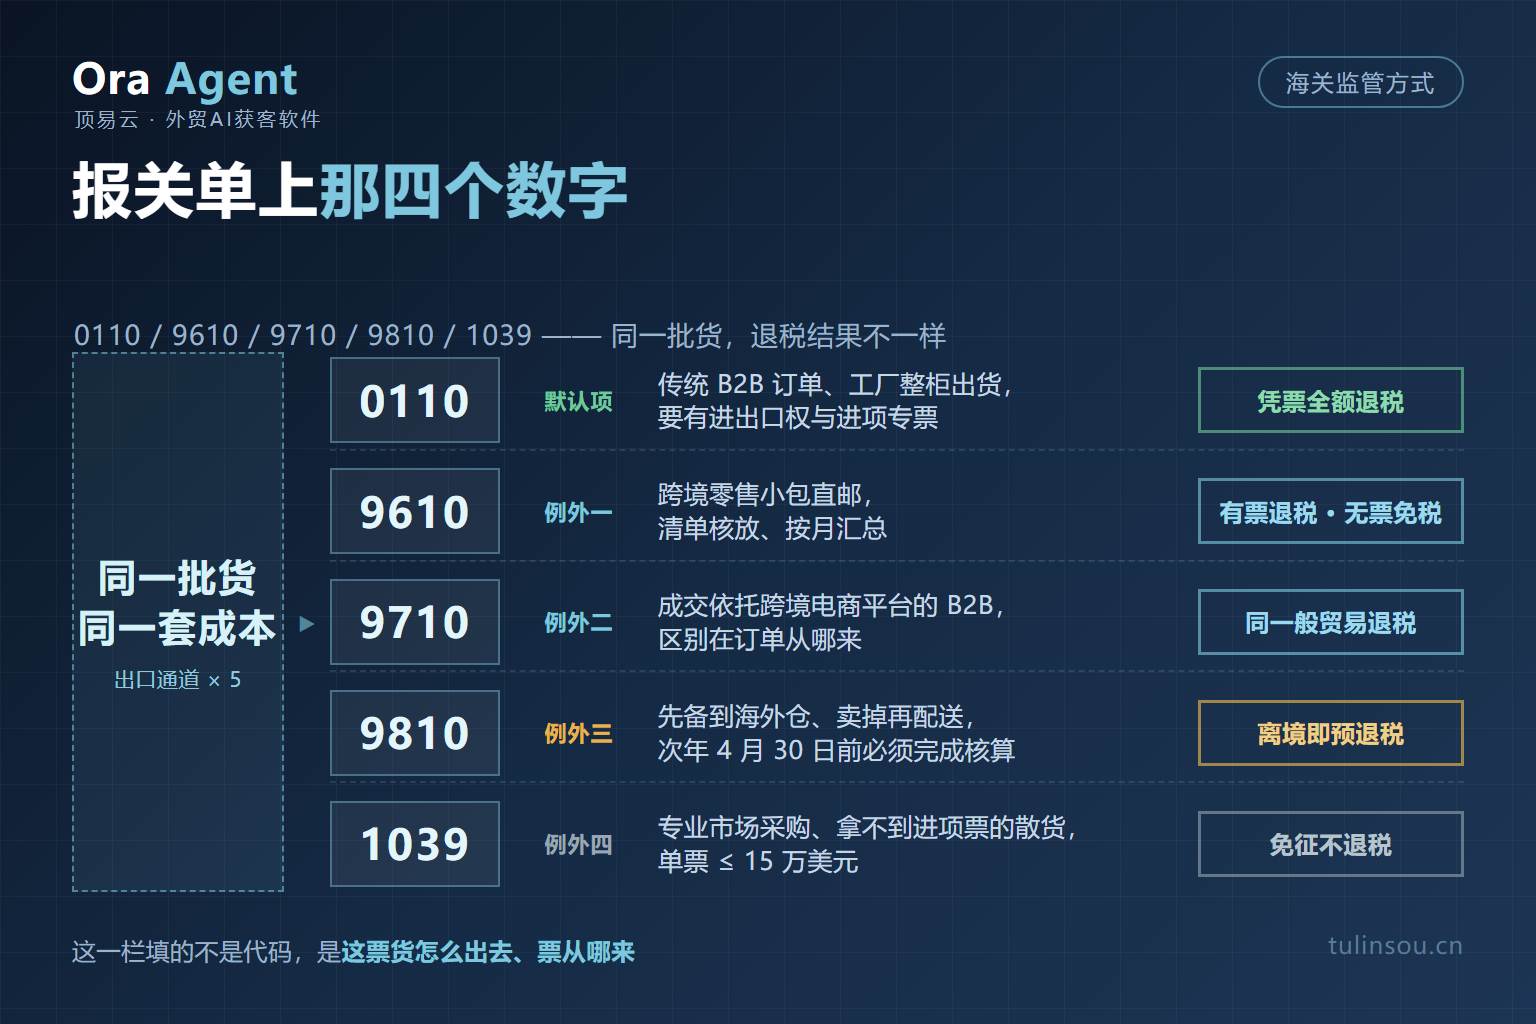
报关单右上角有四个格子,常用的其实只有五个号码:0110、9610、9710、9810、1039。
同一批货、同一套出厂成本,这一栏填哪一个,决定了最后能不能拿到退税、什么时候拿到。
很多人把它当财务的事,其实是报价的时候就已经定了:客户是在平台上下单、自己零售发小包、还是让你先把三千件备到他美国那边的仓库——这三条路对应的号码不一样,报出去的价格里那笔退税款的落点也不一样。
五条通道对照:各自的门槛和拿到什么
| 代码 | 为谁开的 | 票据要求 | 退税结果 | 货值上限 |
|---|---|---|---|---|
| 0110 | 传统 B2B 订单、工厂整柜出货 | 要有进出口经营权、一般纳税人身份、增值税专用发票 | 凭进项票退(免)税 | 没有上限 |
| 9610 | 跨境零售小包直邮,C 端订单 | 有票可退;没票走"无票免税" | 有票退税,没票免征税但不退 | 单件货值通常按 5000 元为界,以下可走简化申报清单 |
| 9710 | 跨境电商平台上成交的 B2B 出口 | 要进项专用发票 | 与一般贸易相同,全额退(免)税 | 没有上限 |
| 9810 | 先备货到海外仓、卖掉再配送 | 要进项专用发票 | 报关离境即可申报,货没卖掉的先走"预退税" | 没有上限 |
| 1039 | 从专业市场采购、拿不到进项票的散货 | 不需要进项票 | 免征增值税、不办退税 | 单张报关单 ≤ 15 万美元 |
表里最该先看的是最后两行。9810 把退税的时间提前了,1039 压根没有退税。
默认的那条通道:0110,代价写在资质上
0110 是一般贸易,绝大多数订单走的都是它。判断方式很干脆:公司有进出口经营权、是一般纳税人、上游能开增值税专用发票——三条都成立,它就是默认答案,退(免)税那套流程也最成熟。
它的代价全在门槛上。三条缺任何一条,这条通道就不通:缺票的小厂、临时拼起来的散货、SOHO 手上的单,硬走 0110 的结果是开票成本把退税吃掉,甚至拿不到这笔钱。
后面四个号码存在的理由,基本就是从不同方向给这些情形开口子。
例外一:9610,为小包直邮开的口子
9610 是跨境电商零售直邮出口,走的是邮件、快件这种一件一件飞出去的形态。它的通关方式跟整柜完全不同:订单、支付单、物流单三样数据在单一窗口比对,清单核放,之后按月汇总生成报关单。通关快这件事,是被这套"清单代替逐票申报"的设计换来的。
税务上有两条路:
- 有进项票:一般纳税人资格齐的,按现行规定申请退(免)税
- 没有进项票:跨境电商综试区内的企业可以适用"无票免税"——出口环节免征增值税、消费税,所得税按核定征收。免了税,但也拿不到退
一个常见误解是"9610 都能退税"。不是。它给的是一条不做假也能出关的路,退不退得到,取决于你有没有那张专票。
例外二:9710,为"成交依托平台"开的口子
9710 是跨境电商 B2B 直接出口,跟 0110 的区别不在货,在成交凭证在哪。
如果这批货是通过跨境电商平台跟境外买家达成交易的(接单、签约、付款轨迹都在平台上),走 9710;如果是线下谈合同、自己发 PI,哪怕一样是 B2B、一样整柜,还是 0110。
退税层面它跟 0110 没有区别:同样凭进项专用发票全额退。它多出来的,是"我有跨境电商牌照、又正好从线上接单"这类企业想要的那层便利——数据在平台留痕,海关也可以据此优先安排查验。
所以真要问"9710 和 0110 选哪个",答案是看订单从哪来,不是看货是什么。
例外三:9810,为"货先走、单后下"开的口子
9810 是跨境电商出口海外仓:先把货运到境外仓,之后由跨境电商平台成交、从海外仓发给买家。
这条通道最值钱的一点在退税节奏上。普通出口是卖出去了才谈退税,9810 是货物报关离境后就可以申报——还没卖掉的,按"离境即退税、销售再核算"走,先拿到一笔出口预退税,后面按实际销售情况再核算。对大批量备货的资金压力,这是实打实的缓解。
要用这条路,申报时有三处要写对:
- 申报明细表的"退(免)税业务类型"栏:填"海外仓预退",业务类型代码
HWC-YT - 区分已销售与未销售:同一报关单项号下只卖掉一部分的,可以分别申报;不区分的,整票视为未销售,统一走预退税
- 单列申报——生产企业要用单独的申报序号,外贸企业要用单独的关联号
然后是那个不能忘的日期:税务机关办结这笔预退税的次月 1 日起,到次年 4 月 30 日为止,要把核算做完。到期没核算,已经退到手的钱会被追回,得等货真的卖出去了再按现行规定重新申报。很多公司是在第二年四月才想起来要这一笔——那时距出货已经快一年,销售记录散在各个平台账号里,补起来比当时麻烦得多。
还有一条近年松绑的变化:现在做 9810,不用再向海关办理出口海外仓业务模式备案,但申报环节仍要向海关传输订仓单电子数据,并且对数据真实性负责。手续少了,责任没少。
红线也很实在:不许把直邮小包伪报成海外仓备货,不许伪造入库单和销售记录去套预退税。海关那里看的是流转数据与九十天的出库记录能不能对上。
顺带一个容易被忽略的好处:按 9810 申报出口的商品,因滞销或退货原因在出口之日起六个月内原状退运进境的,退运环节可以免征进口关税和进口环节增值税、消费税(食品除外,且已退过税的要先把税款补回去)。这是给备货失败留的退路,有效期是有限的,用之前先核实当期政策是否还在执行。
例外四:1039,为没有进项票的散货开的口子
1039 是市场采购贸易,适用条件是"在经认定的市场集聚区采购商品",由符合条件的经营者向采购地海关申报出口。它的两个硬指标:
- 单张报关单货值最高 15 万美元
- 增值税免征不退税——既不征也不退,所以别指望它帮你拿退税利润
它的价值在另一个地方:小商品、多品种拼柜、上游开不出发票这类情形,本来无票可走,1039 给了一条不需要进项票也能合规出海的路。代价是明确的——不走退税。报价时必须把这个差别算进去:同样的货,走 0110 有退税,走 1039 没有,这两个报价不是一回事。
为什么不能"借个抬头出去"
缺资质又不想换通道的时候,很多人想的是买单出口——借别人的公司抬头报关。
这条路在今天已经堵死。报关单上的经营单位、收款的企业、开出发票的一方、实际发货的工厂,四套数据现在是被交叉核对的。借用抬头意味着合同、发票、货物、货款四流断裂,一旦被查,不只是这一票退税没了,主体自身的税务信用和企业信用都要跟着买单。
上面那个 1039、还有 9610 的无票免税,本来就是给这些情形留的正规出口。有资格上的缺口就选对通道,别去借别人的名字。
该填哪个:按你这票货自己看
| 你的情形 | 通道 | 理由 |
|---|---|---|
| 有进出口权、有进项票、整柜出给境外公司 | 0110 | 全额退税,流程最成熟 |
| 一件件发给境外个人买家 | 9610 | 清单核放,有票退税、无票可走免税 |
| 订单成交在跨境电商平台上,仍是 B2B 整柜 | 9710 | 退税同一般贸易,看的是成交渠道 |
| 货先備到亚马逊 FBA 或第三方海外仓 | 9810 | 离境即可申报预退税,缓解资金占用 |
| 从专业市场拼的散货,上游开不出进项票 | 1039 | 无票也能合规出,牺牲退税 |
拿不准看两个点:有没有进项票、货最后到谁手上。这两条一确定,号码基本就确定了。
选通道之前,先知道对方一年能消化多少
要不要为了某家客户专门备一批货到海外仓(那条能提前退税的 9810),取决于当地市场一年能吃下多少。这一步不用猜。
顶易云ora(tulinsou.cn)是江西顶易科技的外贸获客工作台:把目的国和 HS 编码输进去,地图上按港口城市圈出当地进口商,名单自带联系人与逐年的进出口记录。同一个编码下连续几年稳定在进、单次批量还大的,才是值得为他备货的对象。合作范围与当期价格以官网公布为准。
相关阅读:报关、退税与术语条款
- 出口报关流程怎么走?报关资料清单 + 报关单最易填错的 6 栏(附倒排时间线)
- 出口退税怎么算?免抵退与免退办法、退税率查询与申报流程一文讲清
- EXW 和 FCA 差在哪?差的不是谁叫车,是报关单上写谁的名字(退税凭证跟着出口主体走)
- 海关 HS 编码怎么查、怎么归类?归错一位,退税率和关税全跟着变(附归类六步与预裁定)
本文依据现行海关监管方式适用条件与出口退(免)税办理口径整理,2026-10-22 核对。各口岸对申报清单与报关单的分界、综试区核定征收的具体执行口径存在差异,实际以报关行与你主管税务机关的确认为准。
评论
加载中...