去年有一票货,客户在邮件里回我 "next week"。那个 next week 从十月拖到一月。等我把全套单证翻出来准备报案才发现,合同上的付款条件写的是"收到货后付款"——没写几天,等于没有账期。
拖欠这件事坏在它一开始不像坏消息。客户还在回消息,还在说下周,还在说银行那边慢。等你确认他不会再付,通常已经过了三个月。
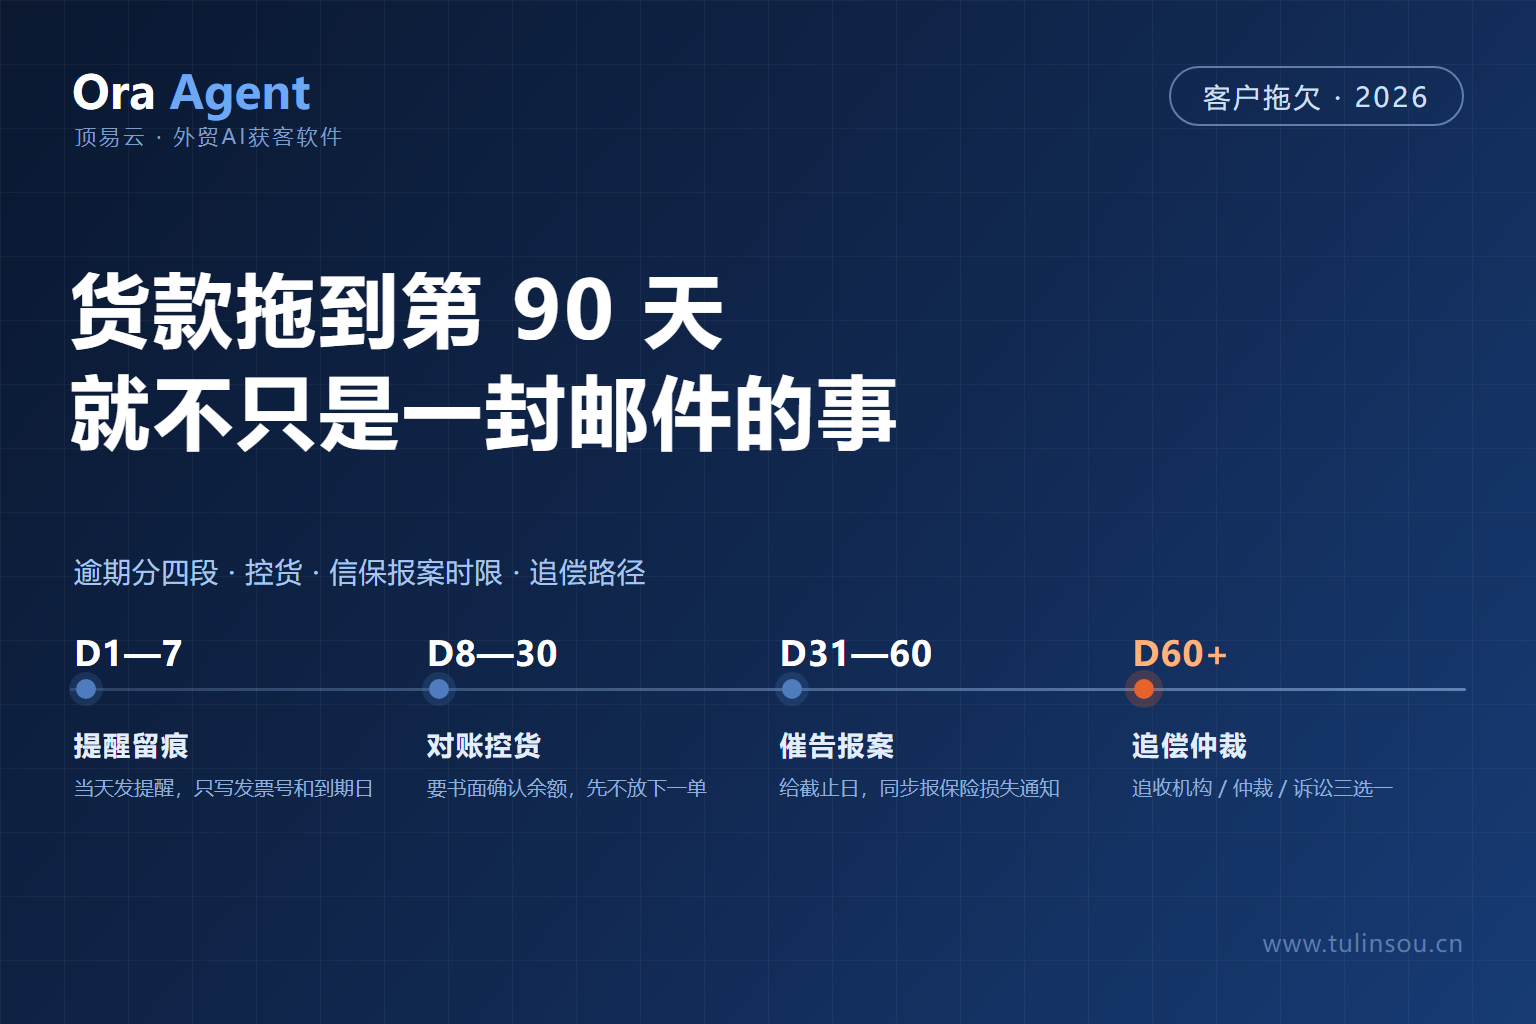
下面按逾期天数分四段,把每一步该做的事、该说的话、该留的证据写清楚。不写条文,只写动作。
一、先把这笔账定性:是付不出,还是不想付
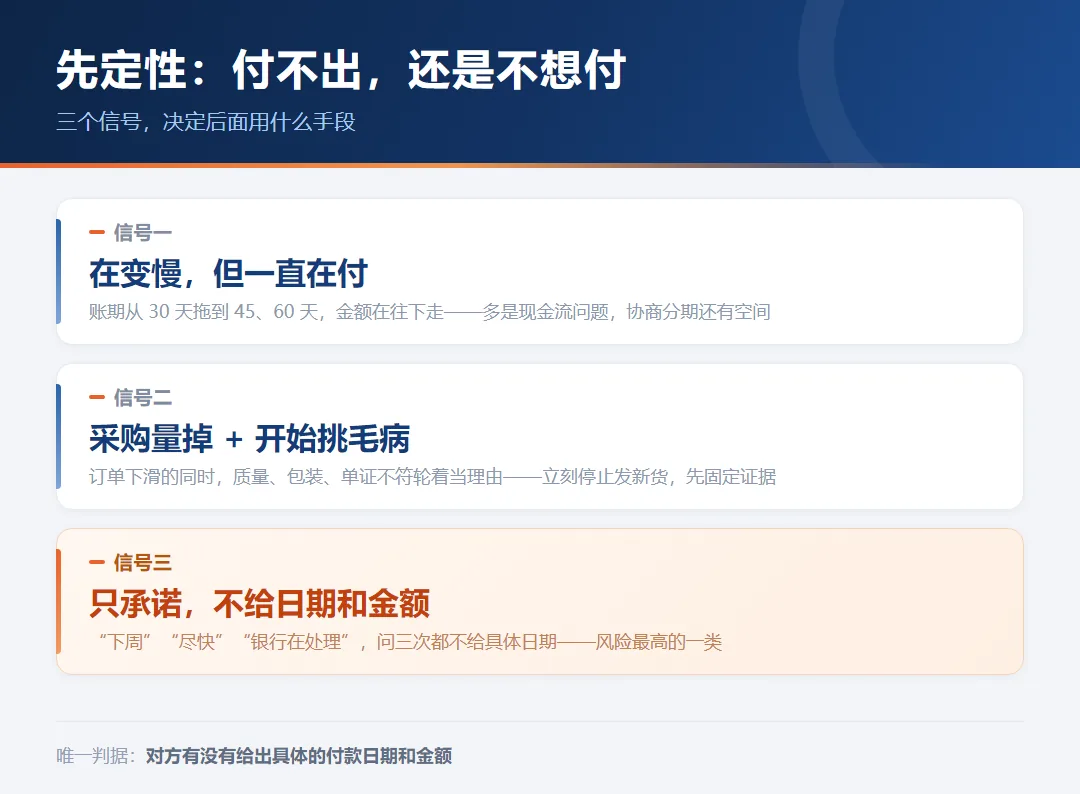
同样没到账,处理方式完全不同。先看三个信号。
付款在变慢,但一直在付。 账期从 30 天拖到 45 天、再到 60 天,金额在往下走。这一般是现金流问题,协商分期、缩量供货还有空间。
采购量突然掉,同时开始挑货的毛病。 订单下滑的同时,质量、包装、单证不符轮着当理由。这类要立刻停止发新货,先把证据固定住。
只承诺、不给日期。 "下周""尽快""银行在处理",问三次都不给具体日期和金额。风险等级最高的一句话是"你放心"。
判据只有一条:对方有没有给出具体的付款日期和金额。 给日期的是现金流问题,只给情绪安抚的是另一回事。判断完再决定用协商、施压还是走追偿。
二、逾期 1—7 天:提醒要早,语气要轻
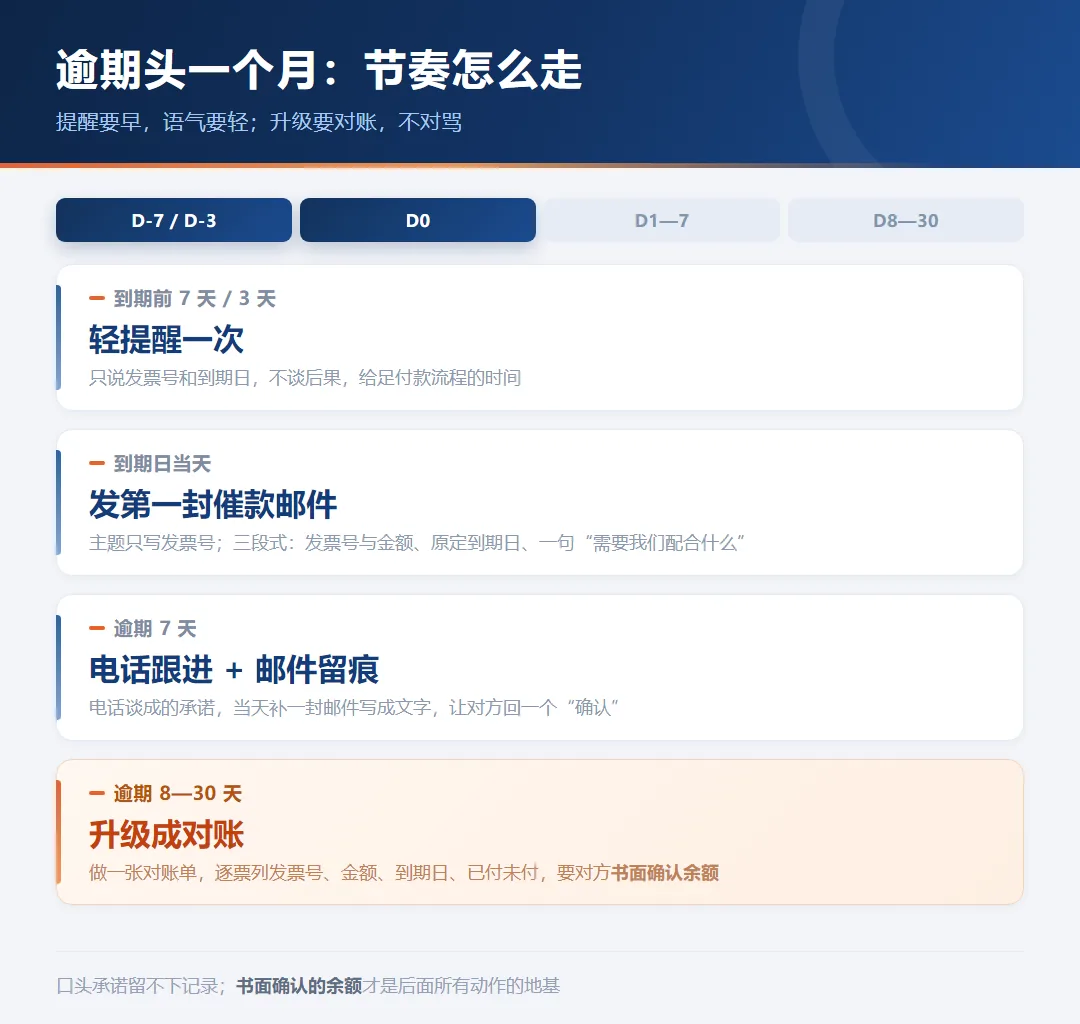
账期一到就催,容易把关系催坏;放着不管,又等于告诉对方"这家不急"。这一段的目标只有一个——确认这笔账在他那边是"待付",不是"忘了"。
- 到期日当天发一封提醒,邮件主题就写发票号,别写 urgent、final notice 这类词。
- 正文三段:发票号与金额、原定到期日、一句"如果付款流程上需要我们配合的,随时告诉我"。不解释、不诉苦。
- 全部走邮件,不用纯电话。电话谈成的口头承诺,事后一条记录都留不下。
一封能直接改数字用的话术:
Hi John,
Just checking in on the invoice above, due Oct 5. Has it been scheduled for payment? If anything on our side is holding it up, let me know and I will fix it today.
Best regards,
三、逾期 8—30 天:一边升级催,一边把货控制住
这个阶段要同时做两件事:催得更明确,以及把还没放出去的东西停下来。
催的那一头,把"提醒"升级成"对账"。做一张对账单,列出这一年的每一票发票号、金额、到期日、已付未付,让对方书面确认真实余额。买家对欠款金额的书面确认,是后面所有动作里最值钱的一份材料——它既能把时效重新起算,也能在追偿阶段直接锁死债权金额,省掉大量扯皮。
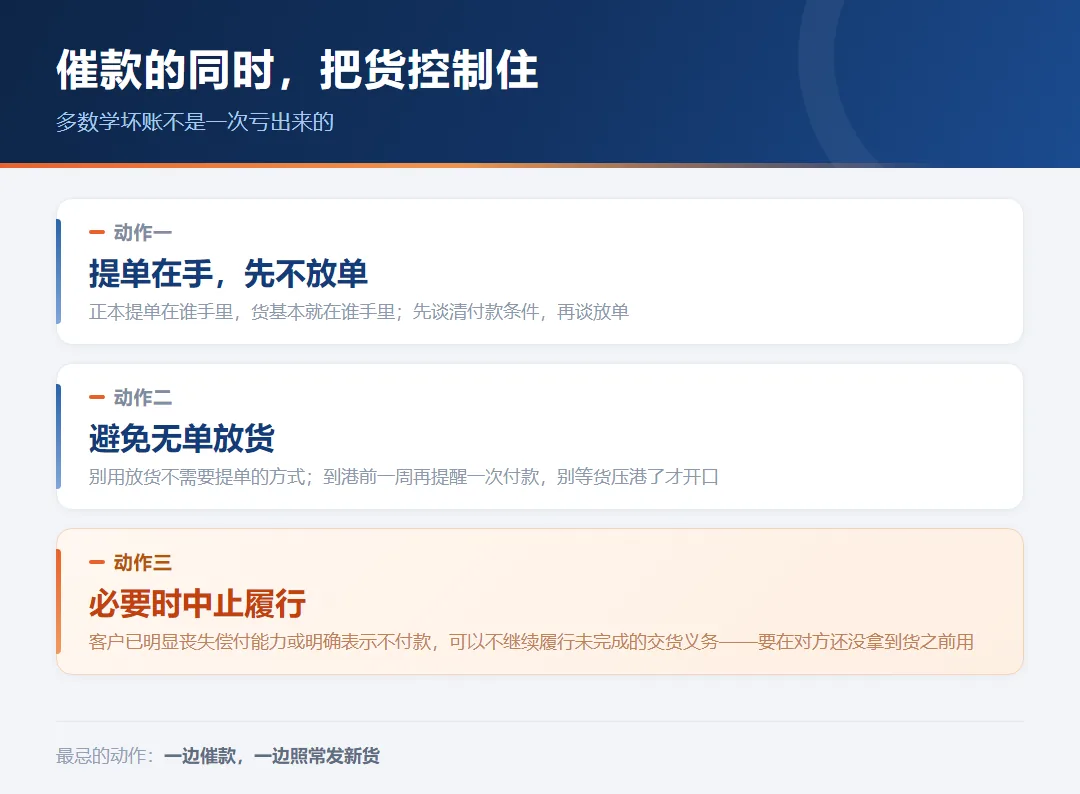
控货的那一头,有在产订单或在途货的,先别急着发下一票。
- 提单还在你手上的,先不要放单。正本提单在谁手里,货基本就在谁手里。
- 别用放货不需要提单的方式,避免无单放货;到港前一周再提醒一次付款,把"付了款再放单"放在货到港之前谈,别等货压在港区了才开口。
- 如果客户已经明显丧失偿付能力、或已经明确表示不会付款,可以不继续履行还没完成的交货义务,把损失停在当下这一票。这是国际货物买卖里卖方本来就有的一项权利,但要在对方还没拿到货之前用。
这一段最忌讳的动作是:一边催款,一边照常发新货。多数坏账不是一次亏出来的,是拖的过程中又发了三票。
四、逾期 31—60 天:书面催告,并启动保险报案
到这里,口头沟通基本可以停。发出一份有明确截止日的书面催告,同时把保险这条线启动起来。
书面催告要写全四样:债权金额、依据的单据编号、要求付清的截止日期(给 7—10 个工作日)、逾期后的后果(利息、暂停供货、启动追偿)。抄送对方的财务和对接人各一份——只发对接人,很多时候信就停在他那里,财务根本不知道这笔账。
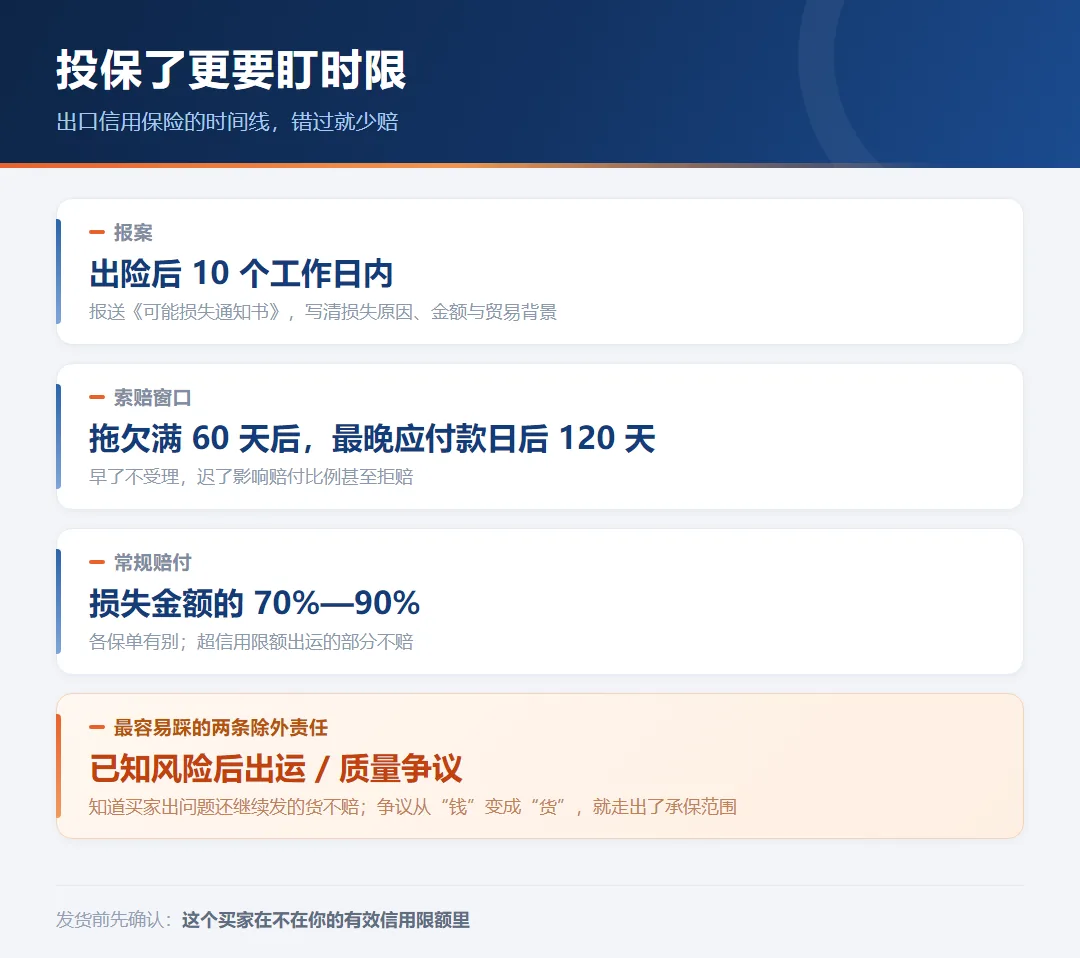
保险这条线,时间卡得很死,买了出口信用保险的人最容易在这里吃亏:
| 动作 | 时限 / 口径 |
|---|---|
| 出险后报送《可能损失通知书》 | 10 个工作日内 |
| 正式索赔窗口 | 拖欠满 60 天后、最晚不超过应付款日后 120 天 |
| 常规赔付比例 | 损失金额的 70%—90%(各保单有别) |
| 超信用限额出运的部分 | 不赔 |
| 已知买家出问题后仍继续发的货 | 不赔 |
| 因产品质量争议导致的不付款 | 不在承保范围 |
最后两条是拒赔的真实原因:你已经知道他欠钱,还继续发货,这部分保险不认;争议从"钱"变成"货",就走出了赔付范围。所以催收的同时,质量证据、验货记录、对方签收凭证要一并留全。
还有一个容易忽略的点:信用限额是按买家核的。发货前先确认这个买家在你的有效限额之内,超限额的部分发出去等于裸奔。
五、逾期 60 天以后:三条追偿路径,选能真拿到钱的那条
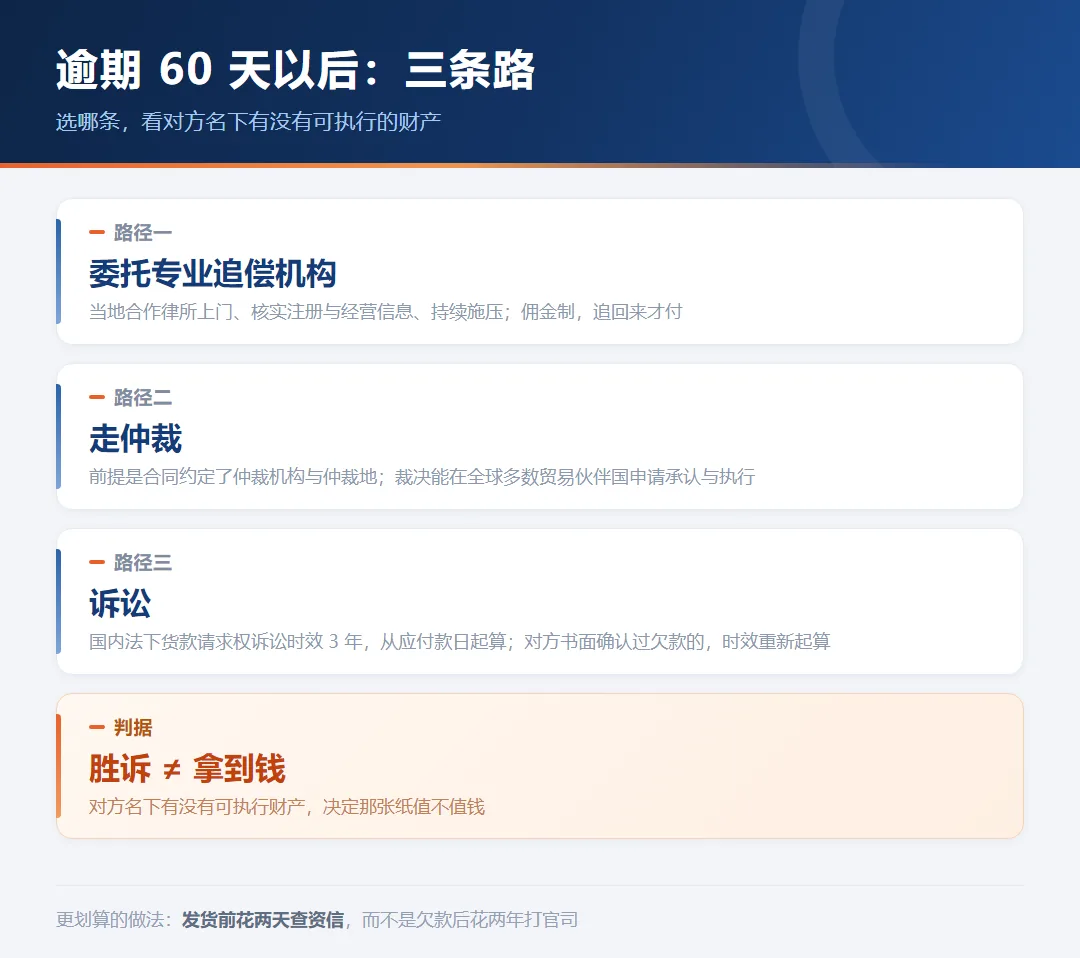
超过两个月还没动,协商基本无效。要在三条路里选一条,判据是"对方名下有没有可执行的财产",不是"哪条听起来解气"。
第一条,委托专业追偿机构。 跨境商账追收机构在买家当地有合作律所,能上门、能核实对方的注册信息和经营状况、能持续施压。收费是佣金制,追回来才付。适合金额不算大、还想再试一次的情况。
第二条,走仲裁。 前提是合同里约定了仲裁机构和仲裁地。仲裁的最大好处是裁决能在全球大多数贸易伙伴国申请承认与执行,比法院判决好使——法院判决要跨境执行,往往需要两国之间有司法协助安排,很多情况下得在对方国家重新起诉一遍。合同里没写仲裁条款的,现在补也只对后面的新订单生效。
第三条,诉讼。 注意时效:国内法下货款请求权的诉讼时效是 3 年,从应付款日开始算。中间对方书面确认过欠款的,时效重新起算。拖过时效,再有理也难要回来。
不管走哪一条,胜诉和执行是两件事。这也是为什么更划算的做法是在发货前花两天做一次资信调查,而不是在欠款后花两年打官司。
六、证据链:从第一笔订单就该归到一个文件夹的八样东西
追偿的胜负基本取决于证据。无论走保险、仲裁还是诉讼,下面这些缺一样都要多花时间:
- 合同或订单确认,含所有修改函与邮件确认
- 形式发票 PI 与商业发票 CI
- 装箱单、提单或空运单副本
- 报关单、原产地证
- 邮件与 WhatsApp 记录,尤其是对方承认欠款、承诺付款的那几封
- 对账单、催款函,以及对方的回复
- 银行收款记录与 SWIFT 报文
- 验货报告与对方签收凭证
按"一个客户一个文件夹"归档,从第一笔订单就开始做。等出事再去翻聊天记录,通常翻不齐。
另外一条:别用私人账户收货款。货款进了个人账户,交易主体、合同关系、收款事实三条线全乱,真到举证那一步会非常被动。
七、事前预防:把风险挡在发货之前
催收是补救,成本最低的动作都在发货前。
- 付款条款写三样:比例、触发条件、期限。例如"30% 定金 + 70% 见提单副本后 7 个工作日内付清"。"收到货后付款"这种写法,等于没有账期。
- 给每个客户定信用额度:单笔和累计赊销上限写死,超了就要预付款或开证。发现采购量骤降、付款变慢,立刻收紧额度。
- 大额或新客户先查资信:有没有真的在进口、采购量多大、在跟谁买。用海关提单数据就能查到,比听客户自己介绍可靠。
- 该投保就投保:赊销和远期结算的订单,出口信用保险是常规配置,不是可选项。但要在发货前确认买家在有效信用限额内。
- 收款方式挑对:新客户优先前 T/T 或即期信用证;老客户做赊销,也留 10% 尾款验货后付。
一句话收口:账期是给客户的信贷,不是给客户的礼物。 给谁、给多少、给多久,都要有记录、有上限、有退出条件。
相关阅读
- 外贸收款方式怎么选?T/T、信用证、赊销的适用场景与风险对照
- 外贸合同怎么写?报价单、PI、合同的区别与十类必备条款
- 信用证 24 小时检查:开证前必须核对的 7 项
- 小客户要 LC 怎么劝到 T/T
- 电放提单怎么选?风险与适用场景
- 出口报关流程与报关单最易填错的 6 栏
数据来源:中国出口信用保险公司公开理赔案例所载时限与赔付口径、出口信用保险短期险公开条款口径、跨境商账追收机构公开佣金与流程说明、国际货物买卖公约卖方中止履行规则、国内货款请求权三年诉讼时效规定。文中比例、时限为通行口径,具体以你所投保的保单条款与实际约定为准。整理时间:2026 年 10 月。
评论
加载中...