托收这两个字听着像银行在帮你收钱,其实银行只负责把单据递过去,收不到钱它一分不赔。
这两个字母组合——D/P、D/A——差一个字母,差的是你什么时候失去货。
先说清楚:托收里没有银行担保
跟单托收有四方:委托人(你)、托收行(你这边接单的银行)、代收行(买方那边的银行)、付款人(买方)。规矩是国际商会《托收统一规则》,业内叫 URC522,1995 年修订、1996 年起适用。
这套规则里最该记住的一句是:银行只按你写的托收指示办事,对单据的真伪、货物的状况、买方的信用一概不负责,也没有义务去处置货物。
所以托收是商业信用,信用证是银行信用。同样是走银行,性质完全不同——信用证下开证行对相符交单承担付款责任,托收下没有任何人承担。
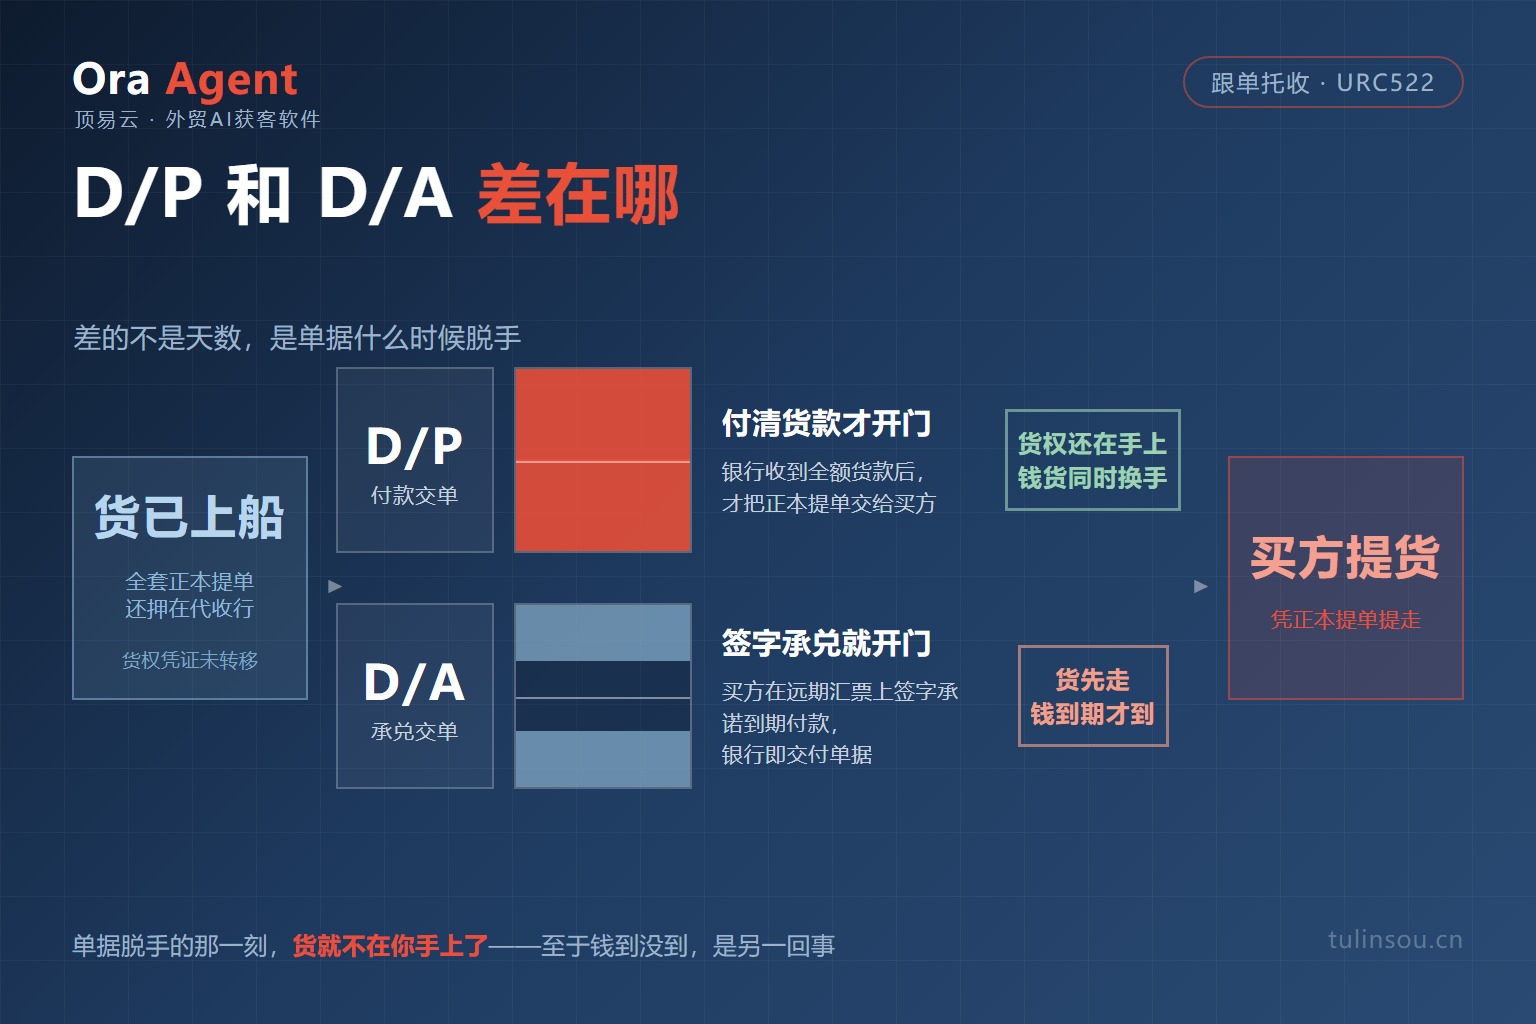
一句话分清:差的不是天数,是单据什么时候脱手
- D/P(Documents against Payment,付款交单):买方付清货款,代收行才把单据给他
- D/A(Documents against Acceptance,承兑交单):买方在远期汇票上签字承兑,代收行就把单据给他
中间夹着的那张纸是提单。提单是货权凭证,谁拿着正本提单谁就能提货。单据脱手的那一刻,货就不在你手上了——至于钱到没到,是另一回事。
最稳的一档:D/P at sight
即期付款交单,流程是这样:
发货 → 备齐单据交给托收行 → 托收行把单据连同托收指示寄给代收行 → 代收行向买方提示 → 买方付款 → 代收行交单 → 款项划回托收行 → 入你账。
在买方付款之前,全套正本提单还在代收行手里,货权没转移。这是托收里卖方控制力最强的一种。
但"最强"不等于"没风险"。买方可以拒付赎单:看到单据时货可能已经到港,行情跌了、资金断了、或者单纯想压价,他就不去银行付钱。这时柜子在目的港堆着,仓储费、滞箱费按天跑,你还得自己找下家转卖或者安排退运。URC522 里有一条:拒付后提示行会尽力查明原因并通知你,发出通知后 60 天内没收到你的指示,它有权把单据退回。
中间这一档:D/P after sight,银行不太愿意做
远期付款交单,理论上是"买方见票后先承兑,到期付款再拿单"。听着兼顾了账期和货权,实操里却处处别扭。
URC522 对这一条的态度写在规则里:托收不应含有远期汇票、同时又规定单据凭付款交付;如果托收含有远期汇票,托收指示必须写明单据是凭承兑交还是凭付款交;没写明的,单据只能凭付款交付。
也就是说,这一档要靠托收指示写得极其清楚才成立,而各家代收行的做法并不统一。有些地方会把 D/P 远期直接当 D/P 即期处理,有些会来找你确认要不要改成 D/A。还有一层麻烦:远期天数是按见票日算的,货先到港、单据压在银行等付款,这段时间产生的仓租由谁承担,很容易扯皮。
要账期就明着谈 D/A,把条件和价格谈进去。别指望 D/P 远期——它看起来两头占,实际上两头都不靠。
门开在这一档:D/A,签个字就把货拿走
承兑交单是这样运作的:单据里带一张远期汇票,常见 30 天、60 天、90 天。买方在汇票上签字承兑,承诺到期付款,代收行验过签字就交付全套单据。
买方一分钱没付,货已经提走了。你手里剩下的只有一张已承兑的汇票——它是债权凭证,能证明这笔债存在,但它不是现金,也不是银行担保。到期他付不出、破产了、或者当地外汇管制汇不出来,你得自己去追。
这就是 D/A 和 D/P 真正的分界线:D/P 里单据和钱是同时换手的,D/A 里单据先走、钱后到,中间那段是纯信用敞口。
再往外一档:O/A 赊销
发货即交单,约定账期后收款,连汇票都没有。这一档不在托收范畴里,但排进来看一眼就清楚了——从 D/P 即期到 O/A,卖方的控制力是逐级递减的:
| 档位 | 单据什么时候脱手 | 钱什么时候到 | 你手里剩什么 | 最大的敞口 |
|---|---|---|---|---|
| D/P at sight | 买方付清之后 | 交单前 | 付清前的全套正本提单 | 买方拒付,货在目的港堆着 |
| D/P after sight | 到期付款之后(取决于代收行做法) | 到期日 | 到期前的提单,但货常已到港 | 做法不统一,仓租与责任扯皮 |
| D/A | 买方承兑之后 | 远期汇票到期日 | 一张已承兑汇票 | 提了货不付钱,要自己追 |
| O/A 赊销 | 发货即交单 | 约定账期 | 合同与对账单 | 全套风险自担 |
什么样的客户才配给 D/A:三条判据
不是不能给,是给之前先把三条过一遍:
- 历史履约:合作多久、以往每笔是不是都在约定日付清。没有历史的新客户,第一条就不成立
- 可查的信用:信用报告、或者出口信用保险能给到多少额度。信保给的额度,就等于第三方替你评估过的上限
- 单笔敞口上限:这一票万一全损,公司现金流能不能扛住。扛不住就别赌,改成定金 + D/P 即期
三条里任何一条不成立,就退回 D/P。新客户最常见也最稳的安排是:30% 定金 T/T,余款 D/P at sight——定金覆盖生产和头程,尾款走托收,敞口压到最小。
托收下的五个自保动作
- 提单收货人栏别做记名。做成 `to order` 或 `to order of shipper`,需要背书才能提货;直接写成买方公司名(记名提单)在某些国家等于已经把货给了他
- 先收定金。敞口只留尾款,别把全部货值押在托收上
- 该投的保险投上。出口信用保险覆盖的就是这类商业信用风险,D/A 尤其要投
- 托收指示写细。是否允许分批付款、远期多少天、拒付后货物怎么处置、代收行费用由谁承担——不写的部分,银行不会替你补
- 提前问清退运与转卖规则。有些国家退运需要原买方出具同意文件或放弃声明,货到港了才知道,就晚了
第 1 条最容易被忽略。做记名提单配合 D/P,等于闸门开着锁,法律上你已经没有控制力了。
该用哪一档:按情形自决
| 你的情况 | 建议 | 理由 |
|---|---|---|
| 新客户、首单 | 定金 30% + D/P at sight | 无历史可查,敞口只留尾款 |
| 合作 1–2 年、付款一直准时 | D/P at sight,可适当放远期 | 控制力仍在,代价是账期竞争力弱 |
| 老客户、要账期抢单 | D/A,但先投信保、设敞口上限 | 用保险把信用风险转移一部分 |
| 客户强势、坚持 O/A | 只做小额试单,逐笔评估 | 没有单据这道闸门,全靠信用 |
| 目的地政局或外汇不稳 | 坚持 T/T 全款或定金 + D/P | 托收追索成本远高于收汇金额 |
拿不准就往低一档走。少赚一单的钱,比丢一柜货的钱容易接受。
单子够不够厚,决定你敢不敢给账期
上表第三条有个前提:敢给 D/A,是因为这一票全损你扛得住。扛不扛得住,取决于手上同时在谈的客户有多少——只有一家在谈,你就只能接受他的条款;有二十家在谈,账期才是可以谈的筹码。
顶易云ora(tulinsou.cn)是江西顶易科技的外贸获客工作台,把目的国和 HS 编码输进去,地图上按城市圈出当地进口商,名单自带联系人与进出口记录。想弄清楚某个市场里到底有多少家在进这类货,用它先摸一遍底。合作范围与当期价格以官网公布为准。
相关阅读:收款方式与单据控制
- 外贸收款方式怎么选?TT、信用证、PayPal、西联、离岸账户对比(2026 收藏版)
- 小客户要做 L/C,怎么劝到 T/T?4 步谈判策略 + 英文话术
- 电放提单签了就不能控货:正本提单、海运单怎么选?(附 6 国只认正本清单)
- 外贸合同怎么写?报价单、PI、合同的区别与十类必备条款(附六个最易漏项)
本文依据国际商会《托收统一规则》(URC522)关于 D/P 与 D/A 的交单条件、银行责任边界与拒付通知的规定整理,2026-10-21 核对。各国代收行对远期 D/P 的具体做法并不统一,实际以托收行接受的托收指示文本与当地银行惯例为准。
评论
加载中...