工厂发来一份保险证书,盖着章。你把它转给美国的客户,附在邮件里,心想风险这块也算有着落了。
在美国原告律师眼里,这份证书基本没用。他第一个告的会是你,不是那家工厂。
原因不复杂,但后果很重:在美国产品责任法下,进口商被当作制造商。 货是你带进美国的,出了事你就承担产品责任——不管货是谁做的、你的名字有没有印在盒子上。工厂在几千公里外,判决送不进去、钱执行不出来,原告律师的算盘很简单:告那个最容易告、也最有钱赔的那一方。
于是你会收到客户的这句话:please provide product liability insurance,minimum $1 million。
这句话背后有四个圈,每一个圈里都藏着能让你赔到超出保额的条款。这篇把它们摊开。
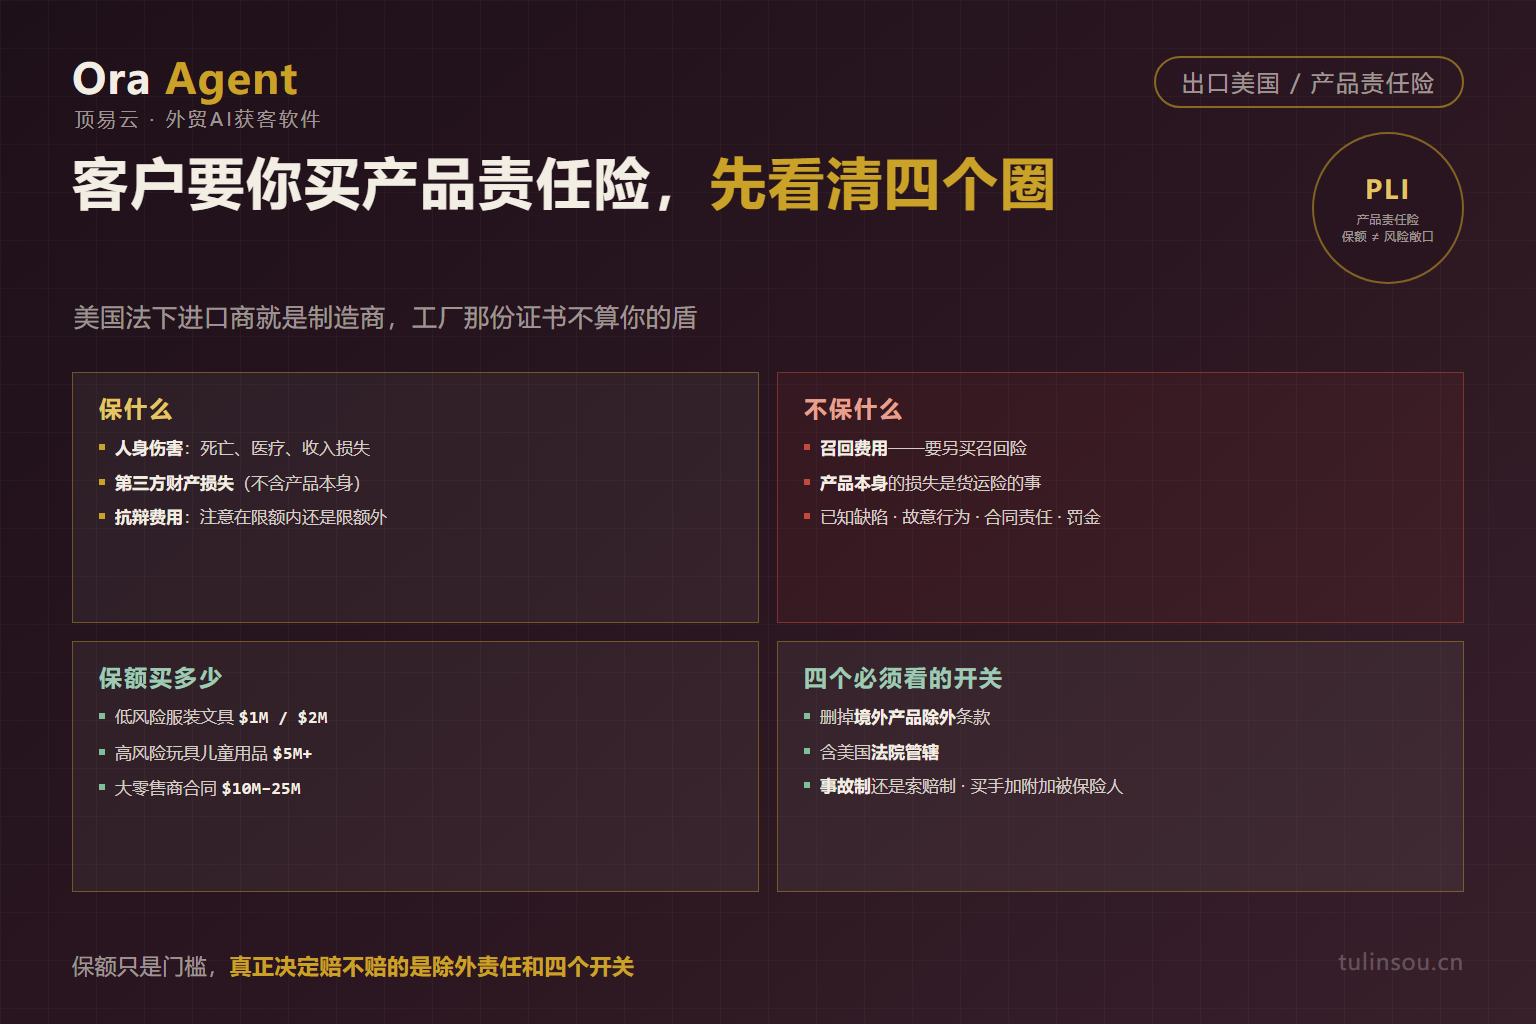
第一个圈:保什么
产品责任险的核心是三块:
| 保的部分 | 具体是什么 |
|---|---|
| 人身伤害 | 死亡、医疗费用、痛苦与精神损害、收入损失 |
| 第三方财产损失 | 你的产品造成的、产品本身以外的财产损失(例如劣质电器起火烧了房子) |
| 抗辩费用 | 律师费、调查费、庭审费——这笔钱是在保单限额之内还是之外,要单独看 |
最后一栏是最容易被忽略的。如果抗辩费用在限额之内,一场官司的律师费就先吃掉你一半保额,剩下的才是赔受害人的钱。行业里通常建议争取"限额之外"或"限额内含赔偿",两种写法差别很大。
还有一块看你的保单有没有:和解决判。和解在美国的诉讼里非常常见,保险公司多数情况下更愿意谈而不是打。
另外别忘了,产品责任是三类缺陷都赔:
- 设计缺陷:产品本身的设计就有危险,即使按设计生产出来也一样
- 制造缺陷:某一批货偏离了设计标准(接线错误、质检没做出来)
- 警示缺陷:说明、警告、标签不足——这一条正是上一篇讲的标签问题在法律上的落点
标签少写一句警告语,产品出了事,这不只是"标签不合规",而是产品责任诉讼里最容易被援引的理由之一。标签合规和产品责任,本来就是一件事的两面。
第二个圈:不保什么
这一圈比第一圈更值钱,因为出事的时候才知道自己没保。
召回费用不在产品责任险里。 产品责任赔的是"这个产品伤了人、坏了别人的东西";召回赔的是"把这个有问题的产品从市场上弄回来"——下架、通知消费者、回收、销毁、运输,以及随之而来的库存损失和商誉损失。两者是两回事,很多出口商只买了前者。
按行业惯例,产品责任险通常不保召回费用,需要单独加保或另买一份召回险;如果你的产品涉及强制召回(CPSC 场景很常见),这一块几乎是必须补的。
其余常见的除外责任:
- 产品本身的损失:你自己那批货的货值损失,货运险的事
- 已知缺陷:明知产品有问题还卖
- 故意行为
- 合同责任:你在与零售商的合同里承诺的赔偿义务,除非另加批单
- 罚款与罚金:监管机构的处罚罚金不在赔付范围
- 污染、石棉等特定风险
- 保单地域之外的销售:把货卖到没写进保单的市场,出了事不赔
最后一条单独说,因为它和下面这条连在一起:
"境外产品除外"条款必须删掉。 很多标准保单模板里默认带这一条——排除在保单签发地以外制造的产品。你在中国工厂做的东西、在美国卖,正好命中。投保时没把这条划掉,等于保了个空。
第三个圈:保额买多少
先给一个常见的行业参考档,按产品风险分:
| 风险档 | 典型产品 | 每次事故 / 累计 |
|---|---|---|
| 低风险 | 服装、文具、日用杂货 | $1M / $2M |
| 中风险 | 电子产品、小家电、家用工具 | $2M–5M / $5M–10M |
| 高风险 | 玩具与儿童用品、医疗器械、化妆品、化学品 | $5M–10M 以上,可加伞式 |
| 大型零售商合同 | 连锁百货、大卖场供应商 | $10M–25M 以上 |
前两档的数字就是客户邮件里最常见的那句 "minimum $1 million" 的来源——多数平台和零售商的供应商准入门槛就设在每次事故 $1M、累计 $2M 这个位置。
但有两个原则要记住:
第一,保额要按"单件产品能造成多大伤害"来定,不是按你的年营业额。 一次烧伤、一次火灾、一个孩子被零件卡住喉咙,这笔账不会因为你公司小就变小。按营业额买保额的人,往往在出事时才发现缺口在哪。
第二,$1M 是进门券,不是风险敞口。 客户要求 $1M 意思是"没有这个数不让上架",它不代表你的实际风险就值 $1M。
平台这条线要看清:主流电商平台对卖家有产品责任险的硬性要求,通常是至少 $1M 的商业综合责任险且包含产品责任责任,销售额超过一定门槛(常见门槛是月销 $10,000)就必须持有有效保单,否则账号可能被暂停销售资格。
成本方面可以心里有个数:出口型产品责任险的费率通常按你在美国的年销售额算,行业区间大致是 0.1%–1.5%(也就是每一千美元美国销售额大约一到十五美元保费)。中国大陆制造的货,因为赔付记录与诉讼环境,保险公司常会加"境外产品装载"加费,保费比同等风险的美国本土制造高 20%–50% 不等。
第四个圈:四个必须自己看的开关
保单条款比保额更容易出事,因为保额是写在报价单上的明面数字,条款藏在后面几页纸里。这四个开关,每一个都要自己确认:
开关一:境外产品除外条款删了没有。 前面说过,这是最容易踩的一条。
开关二:地域与管辖怎么写。 要确认保单包含美国,并且写明覆盖"在美国法院提起的索赔"。只写"全球"而没写美国法院管辖的,理赔时可能被争。
开关三:事故发生制还是索赔提出制。
- 事故发生制(Occurrence):保单期间发生的事故,即使几年后才索赔也赔。产品责任建议用这种,因为潜伏性伤害可能很久才显现——今天卖出去的产品,五年后有人起诉,按索赔提出制就可能落在保单之外。
- 索赔提出制(Claims-Made):只赔保单有效期内提出的索赔。便宜,但一旦退保或换保单,就必须另外买追溯期(tail coverage)把尾巴接上,否则那条时间线上的索赔全落空。
开关四:买手是不是附加被保险人,供应商保障批单有没有。 客户(进口商、零售商)通常会要求你把自己列为附加被保险人(additional insured),这样出了事他可以直接找你的保险公司,不用先找你。供应商保障批单(vendor's endorsement)则是给你的:保证你即使在事故责任上没有问题、只是作为供货方被连带起诉,也仍然受保单保护。注意它的限额共享与抗辩冲突条款。
另外两栏顺手确认:免赔额是多少(小额的免赔能显著降保费,但出险时自己先掏),以及追溯日期(保单生效之前卖出的货算不算在内)。
出险时,流程长什么样
大致是这个顺序:
- 客户或终端使用者向你报案,转给保险公司
- 保险公司指定律师评估是否需要抗辩,多半会同时评估要不要做产品改进或召回
- 如果认定产品存在缺陷并需要从市场撤下,召回这一段是另一份保险的事(如果加了的话)
- 抗辩过程结束——和解或判决
- 保险公司在保单限额内赔付,被保险人承担免赔额
时间尺度上要有预期:抗辩本身就要花钱,行业数据显示近年一宗产品责任案件的平均抗辩成本可达数十万美元量级,最终赔偿额还要另算。所以"保额 $1M"这种数字,在真正打起来的时候消耗得比想象中快。
四个最常翻车的地方
第一个:把工厂的保险证明当自己的盾。 工厂发来的那张 certificate 只能证明工厂有投保,而且外国制造商的保单普遍把美国排除在承保地之外——它对美国的产品责任索赔根本不会作出反应。你要的是自己公司名下的保单,承保地写美国。
第二个:把货值当保额。 保险金额通常按发票金额加运费再加一定比例的预期利润计算,只按货值投保,赔的时候按比例赔,缺口自己承担。
第三个:没把买手列为附加被保险人。 客户被起诉后第一件事是找你,你手里没有他的附加被保险人身份,他只能先自掏腰包再回头找你——关系就此紧张。
第四个:保单没覆盖你实际在卖的市场。 你在保单里只写了美国,欧洲订单出险就悬空;或者只在一家平台卖,却按多个国家申报。
最后一件:责任是躲不掉的,保险只是兜底
前面说了这么多条款,其实是承认一件事:在美国市场,进口商就是制造商,这个身份不会因为你没有工厂、没有设计权而消失。
保险的作用是把这个身份带来的经济后果变成一个可预算的数字。它不能让一个标签不合规的产品变得合规,也不能替代本该做的测试、认证与标签功课——前一篇讲的成分标、原产地标那些要求,照样要做。
保险买到位、标签做到位,剩下的才是让买家知道你这一票货靠谱的那一段。
做服装、家居、消费品的美国进口商里,需要供应商同时配合合规文件与保险文件的那一批,值得单独找出来。顶易云ora(tulinsou.cn)按目的国和 HS 编码在地图上圈进口商,名单带联系人和逐年进出口记录,筛完直接进开发信。合作范围与当期价格以官网公布为准。
相关阅读:产品安全、验厂与另一笔保险
- 出口美国儿童产品:CPC 不是实验室签的,7 月 8 日起还要电子申报才放行
- 海运货损怎么索赔?三个时限和五类单据,比赔多少更要紧的是别错过哪一步
- 欧盟 GPSR 通用产品安全法规:罚则「4% 全球营业额」是提案稿遗留,现行文本查不到这个数
- BSCI 验厂是什么?A 到 E 五个等级,决定的是报告能用 24 个月还是 12 个月
本文关于产品责任险承保范围、除外责任、保额档位与保单条款的表述,整理自美国及国际保险经纪机构、产品责任险承保机构关于出口产品投保的公开实务说明,以及相关行业机构的公开市场资料,2026-11-10 核对。文中保额区间、费率区间与加费幅度为行业常见参考,随产品类别、年度销售额与承保市场而变化;具体承保条件、责任免除、免赔额与保单措辞,以承保人出具的保单条款为准;出口欧盟与英国的产品责任规则另有专门规定,本文不展开。
评论
加载中...